El Euríbor cierra octubre en el 3,239 % y tu cuota no baja
· · 3 min de lectura
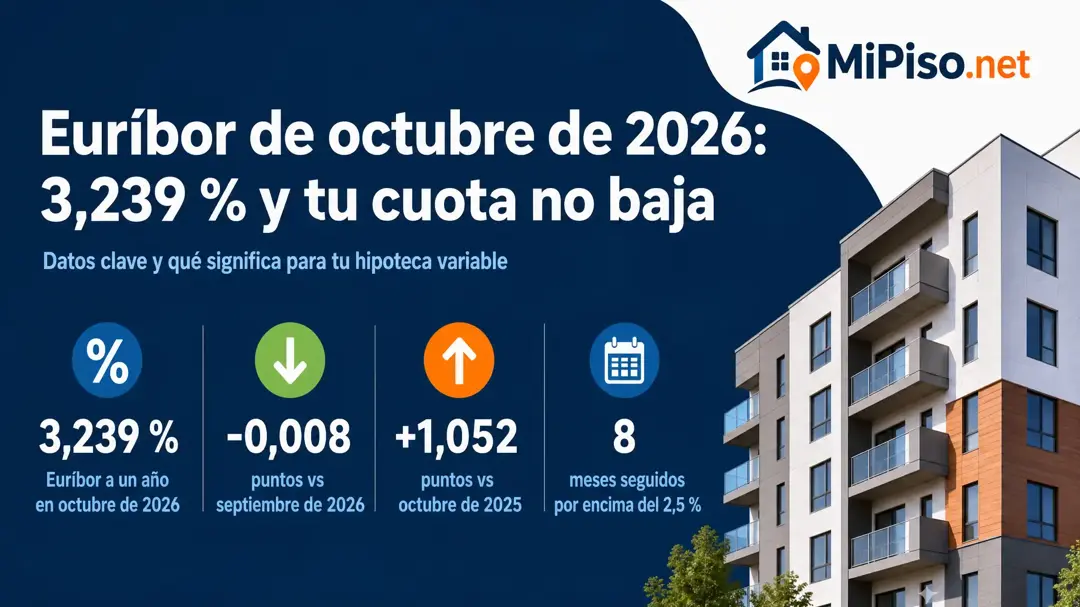
El Euríbor a un año cerró octubre de 2026 en el 3,239 %, según la serie mensual del Banco Central Europeo: 0,008 puntos menos que en septiembre y 1,052 puntos más que hace un año. Si tu hipoteca variable se revisa con el dato de octubre, la cuota casi no cambia frente a la de septiembre, pero sigue muy por encima de la que pagabas hace doce meses.
¿Qué ha pasado con el Euríbor en octubre?
El BCE publica la media mensual del índice en su base de datos estadística, con el dato de EMMI, la entidad que lo calcula. Después, el Banco de España publica en el BOE el tipo oficial de referencia, que es el que cita la escritura de la mayoría de hipotecas. Cuando salga esa resolución, comprueba que coincide con el valor que te aplique tu banco.
| Mes | Euríbor a un año |
|---|---|
| Octubre de 2025 | 2,187 % |
| Febrero de 2026 | 2,221 % |
| Septiembre de 2026 | 3,247 % |
| Octubre de 2026 | 3,239 % |
La bajada es mínima y no cambia la tendencia: entre febrero y septiembre el índice subió algo más de un punto, y desde marzo no ha bajado del 2,5 %: lleva ocho meses seguidos por encima de ese nivel.
¿Cuánto cambia tu cuota si se revisa con el dato de octubre?
Caso tipo, el mismo cada mes para que las cifras se puedan comparar: quedan 150.000 € por pagar a 25 años, el banco suma un 0,80 % de diferencial y la revisión toma cada año el índice de octubre. En 2025 el tipo quedó en el 2,987 % (2,187 % más diferencial); con el dato nuevo sube al 4,039 %.
| Revisión de 2025 | Revisión de 2026 | |
|---|---|---|
| Tipo aplicado | 2,987 % | 4,039 % |
| Cuota mensual | 710,30 € | 794,99 € |
| Diferencia al mes | 84,69 € | |
| Diferencia al año | 1.016,23 € |
En este caso tipo la cuota sube unos 85 € al mes frente a la revisión de hace un año. Quien se revisó en septiembre paga 66 céntimos al mes más que quien se revise ahora, una diferencia que no se nota en la cuenta. Tus cifras serán otras en cuanto cambie el capital pendiente, los años que quedan o el diferencial; la que cuenta es la que te notifique el banco antes de cobrar la primera cuota revisada.
¿Qué mes de Euríbor usa tu hipoteca?
Cada hipoteca toma el Euríbor de un mes concreto, el que fija la escritura, y lo aplica hasta la siguiente revisión, que suele ser anual o semestral. Para saber si este dato te afecta, busca en la escritura la cláusula de interés variable y anota cuatro cosas:
- el índice de referencia (casi siempre el Euríbor a un año, a veces con un sustitutivo si deja de publicarse);
- el diferencial que se suma al índice;
- la fecha de revisión y el mes cuyo índice se toma;
- las bonificaciones del diferencial por tener nómina, seguros u otros productos con el banco, y lo que pasa si dejas de cumplirlas.
Si tu revisión toma el índice de noviembre o diciembre, el dato que te aplicarán todavía no existe. Lo que sí sabes hoy es de qué nivel partes: muy por encima del de hace un año.
¿Pagas tanto de más después de impuestos?
Para la mayoría de propietarios, sí: los intereses de la hipoteca de la vivienda habitual no se deducen en la renta desde 2013. La excepción es quien compró su vivienda habitual antes del 1 de enero de 2013 y venía aplicando la deducción: el régimen transitorio de la Ley del IRPF (disposición transitoria decimoctava) se la mantiene. En ese caso, la deducción se calcula con las reglas vigentes a 31 de diciembre de 2012: un 7,5 % estatal sobre lo pagado al año, con un máximo de 9.040 €, más el tramo de tu comunidad, que es otro 7,5 % salvo que la comunidad aprobara un porcentaje propio. En el caso tipo, las cuotas de 2025 suman 8.523,60 € y las de 2026, 9.539,88 €, así que de la subida solo cuentan 516,40 €, los que faltaban hasta el máximo.
Con el 7,5 % estatal vuelven 38,73 € en la renta; con el porcentaje general completo, 77,46 €. La subida neta queda entonces en unos 939 € al año en lugar de 1.016 €, y el importe exacto lo confirma tu borrador de la renta, porque depende del porcentaje de tu comunidad.
¿Y si la nueva cuota no te cabe?
Si la cuota ya no cabe en tu presupuesto, no esperes al primer recibo impagado: en la situación de no poder pagar la hipoteca se comparan reestructurar, alargar el plazo o vender antes del impago.
Si todavía cabe, lo primero es la escritura y la carta del banco: confirma la fecha de revisión, el índice y el diferencial que te aplican, y que las bonificaciones siguen activas.
Después, pide ofertas para una subrogación a otro banco o para pasar a tipo fijo en el tuyo; la Ley 5/2019 de crédito inmobiliario limita la comisión por cambiar de variable a fijo. Compara siempre la cuota y el coste total en euros, no solo el tipo de interés: un fijo algo más alto puede salir más barato si te quita el riesgo de las próximas revisiones.
💡 Mira las bonificaciones antes de la fecha de revisión: si has dejado de cumplir alguna (la nómina, un seguro), tu escritura dirá si el diferencial sube, y ese salto puede pesar más que el del Euríbor.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA