¿Cuándo se presenta el modelo 210 y qué pasa si llegas tarde?
· · 5 min de lectura
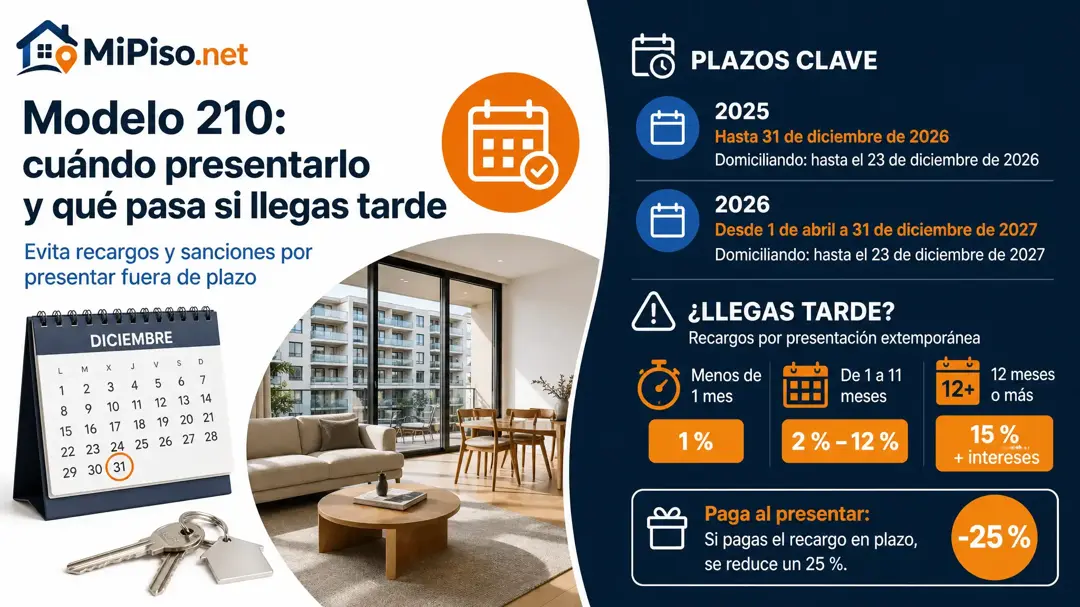
El modelo 210 de un piso que no alquilas se presenta el año siguiente: el de 2025, hasta el 31 de diciembre de 2026, o hasta el 23 si domicilias el pago. El de 2026 no se podrá presentar hasta el 1 de abril de 2027. Si llegas tarde sin que Hacienda te lo pida, pagas un recargo del 1 % más otro 1 % por cada mes completo, y del 15 % pasado un año.
Si acabas de saber que este impuesto existe, lo normal es que no debas solo el de este año. Un no residente con un piso en España paga cada año por una renta imputada aunque no lo alquile ni lo pise, y nadie le manda un aviso: el 210 lo presenta él. Lo que sí juega a tu favor es que, presentado por tu cuenta y antes de que llegue una carta de Hacienda, cada año atrasado cuesta poco más que su cuota.
¿Cuándo se presenta cada modelo 210?
Depende de lo que declares, porque el 210 sirve para rentas distintas y cada una tiene su fecha de devengo, el día en que nace el impuesto. La del piso que no alquilas es el 31 de diciembre de cada año (Ley del IRNR, artículo 27): el impuesto de 2025 nació el 31 de diciembre de 2025 y se declara a lo largo de 2026.
| Lo que declaras | Plazo | Domiciliando el pago |
|---|---|---|
| Piso que no alquilas, 2025 | 1 de enero a 31 de diciembre de 2026 | Hasta el 23 de diciembre de 2026 |
| Piso que no alquilas, 2026 | 1 de abril a 31 de diciembre de 2027 | 1 de abril a 23 de diciembre de 2027 |
| Alquiler por trimestres, 1.º a 3.º de 2026 | 1 a 20 de abril, julio u octubre de 2026 | 1 a 15 del mismo mes |
| Alquiler por trimestres, 4.º de 2026 | 1 a 20 de abril de 2027 | 1 a 15 de abril de 2027 |
| Alquiler de 2026 agrupado en un año | 1 a 20 de abril de 2027 | 1 a 15 de abril de 2027 |
| Alquiler, rentas de 2027 en adelante | 1 a 20 de abril del año siguiente | 1 a 15 de abril |
En el alquiler, la orden de 2026 cambió el mes, no la opción: desde las rentas de 2024 ya se podía agrupar el año entero en un solo 210, pero se presentaba del 1 al 20 de enero (Orden HAC/56/2024). Ahora el año agrupado va en abril, y también va en abril lo que declares por trimestres desde el cuarto de 2026. Las filas del alquiler son para el 210 que sale a ingresar; si sale a cero, se presenta del 1 al 20 de enero del año siguiente.
La venta lleva un 210 aparte, con su plazo y con la retención del 3 % que practica el comprador, que es lo que más pesa cuando vendes el piso viviendo fuera de España. Ese se presenta en los tres meses siguientes a cumplirse un mes de la firma, salga a pagar o a devolver.
Las rentas de 2026 se presentan desde el 1 de abril
Casi todo lo que leerás sobre el plazo dice «del 1 de enero al 31 de diciembre del año siguiente». Vale para la renta de 2025 y las anteriores, y deja de valer con la de 2026. La Orden HAC/623/2026, publicada en el BOE el 23 de junio de 2026, retrasó la apertura al 1 de abril, y su disposición final la aplica por primera vez a los devengos de 2026. El artículo 5 de la orden del modelo 210 queda así:
El plazo de presentación e ingreso será del 1 de abril al 31 de diciembre del año natural siguiente a la fecha de devengo.
El final no se mueve: el 31 de diciembre para presentar, y el 23 de diciembre si quieres domiciliar el pago, es decir, que Hacienda lo cargue en una cuenta de la que seas titular. Entre enero y marzo de 2027 no habrá ningún 210 de renta imputada que presentar en plazo, así que son buenos meses para ponerse al día con los atrasados. A esos años el cambio no les da más tiempo: su plazo, el antiguo, ya venció.
¿Qué pasa si presento el modelo 210 fuera de plazo?
Pagas un recargo por presentación extemporánea, siempre que lo presentes tú antes de que Hacienda te lo reclame. Lo fija el artículo 27 de la Ley General Tributaria, se calcula sobre la cuota de cada año y sustituye a la sanción:
| Retraso desde el fin del plazo | Recargo | Intereses de demora |
|---|---|---|
| Menos de un mes completo | 1 % | No |
| De 1 a 11 meses completos | Del 2 % al 12 % | No |
| 12 meses o más | 15 % | Sí, desde el mes 13 |
El recargo no lo calculas tú: Hacienda te lo notifica después con una carta. Si pagaste la cuota entera al presentar y pagas el recargo en el plazo que da esa carta, se reduce un 25 %.
La cosa cambia si Hacienda se adelanta. Con un requerimiento ya en tu buzón no hay recargo, hay sanción: con cuotas de hasta 3.000 €, dejar de ingresar es una infracción leve y se castiga con el 50 % de lo que no ingresaste (artículo 191 de la misma ley), más intereses.
💡 Paga al presentar: si el 210 atrasado sale a ingresar, págalo en el mismo momento. Es la condición para que el recargo baje un 25 %.
Caso tipo: dos años sin presentar el 210
Caso tipo: vives en Francia y desde el 1 de enero de 2023 tienes en España un piso que no alquilas, con un valor catastral de 120.000 € que tu municipio no ha revisado desde 2012. A mediados de noviembre de 2026 te enteras de que debías el 210 de 2023 y el de 2024, y de que el de 2025 sigue en plazo. Cada año, la renta imputada es el 2 % del valor catastral, 2.400 €, y como resides en la Unión Europea pagas el 19 %: 456 € de cuota (los artículos 24.5 y 25 de la Ley del IRNR). Viviendo fuera de la Unión serían 576 €, al 24 %.
| Año | Cuota | Recargo | Con la reducción del 25 % |
|---|---|---|---|
| 2025 | 456 € | En plazo, sin recargo | 0 € |
| 2024 | 456 € | 11 %, 50,16 € | 37,62 € |
| 2023 | 456 € | 15 %, 68,40 € | 51,30 € |
| Total | 1.368 € | 118,56 € | 88,92 € |
Los dos años de retraso te cuestan unos 89 € si presentas por tu cuenta y pagas a tiempo, más los intereses de 2023 desde el 1 de enero de 2026. Si esperas a que Hacienda te escriba, la sanción del 50 % serían 228 € por cada año atrasado, más del doble de lo que suman los dos recargos juntos. Con tu propio valor catastral, que está en el recibo del IBI de cada año, la calculadora de completar el modelo 210 te da la cuota de un año, y el recargo sale de aplicarle el porcentaje de la tabla.
¿Puedo presentar varios años a la vez?
Sí, el mismo día, pero cada año en su propio 210: la ley exige que cada autoliquidación atrasada diga a qué año se refiere y lleve solo los datos de ese año (artículo 27.4 de la Ley General Tributaria). Y uno por titular y por piso: si el piso es de una pareja al 50 %, son dos 210 por año, cada uno con la mitad de la base.
¿Hasta dónde hay que ir hacia atrás? La prescripción pone el límite: Hacienda tiene cuatro años para reclamar un impuesto, contados desde el día siguiente al final de su plazo (artículos 66 y 67 de la misma ley). El 210 de 2021, cuyo plazo acabó el 31 de diciembre de 2022, prescribe a finales de 2026 si Hacienda no ha actuado antes; los de 2020 y anteriores, en principio, ya no se pueden reclamar.
Por dónde empezar esta semana: por el de 2025, que aún está en plazo y no lleva recargo, domiciliado antes del 23 de diciembre. Justo después, el de 2024, porque hasta el 31 de diciembre su recargo no pasa del 12 % y en enero salta al 15 % y empieza a sumar intereses. Los de 2023 y anteriores ya están en el 15 %, y a esos cada mes de espera solo les añade intereses: pueden ir después.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA