¿Cómo se rellena y se presenta el modelo 210 por internet?
· 5 min de lectura
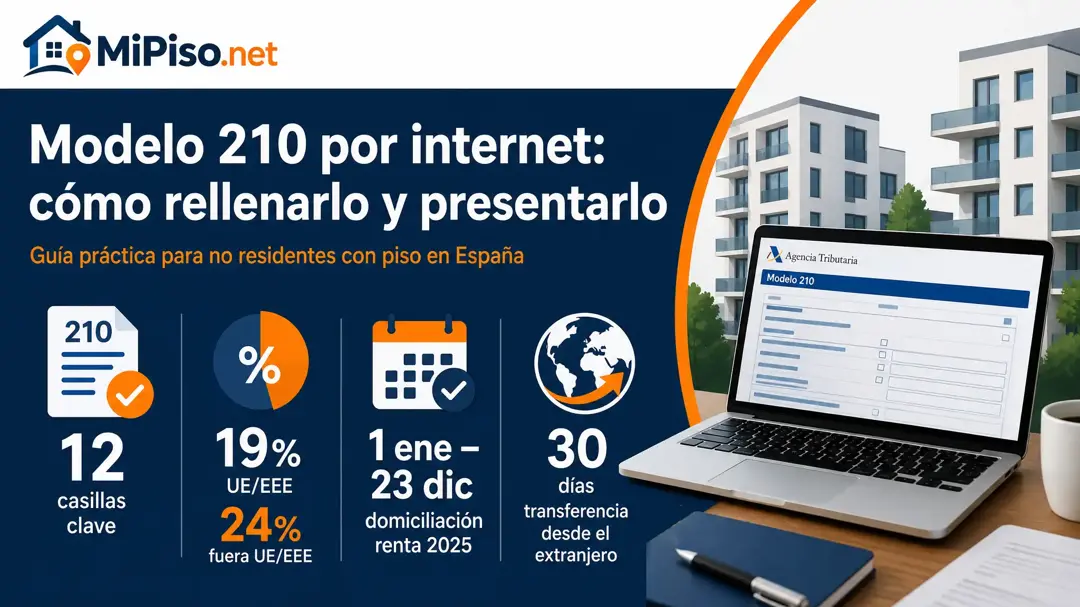
En la sede electrónica de la Agencia Tributaria, y lo puedes hacer tú solo. Cada titular presenta su propio modelo 210 por cada piso, con el tipo de renta 02 y la base imponible en la casilla 4. Con certificado digital o Cl@ve lo firmas y domicilias el pago desde la misma sede; sin certificado, generas el documento de ingreso y pagas en un banco español o por transferencia desde el extranjero.
Si vives fuera y el piso de España no se alquila, el 210 de cada año es corto: una renta, un porcentaje y una cuota. Lo que hace dudar no es el cálculo, sino saber qué casilla pide qué y cómo se paga sin estar aquí.
¿Qué datos necesitas antes de abrir el formulario?
Casi todo está en dos papeles: la escritura y el recibo del IBI. De la escritura sale tu NIE y tu porcentaje de propiedad; del recibo, el valor catastral y la referencia catastral de 20 caracteres. Te falta un dato que no viene en ninguno: cuándo se revisaron por última vez los valores catastrales de tu municipio.
Ese dato decide el porcentaje. La renta que se te atribuye es el 2 % del valor catastral, o el 1,1 % si el municipio los revisó en los diez años anteriores (para las rentas de 2023 a 2025, basta con que la revisión sea de 2012 o posterior, por la disposición adicional 55.ª de la Ley del IRPF; para 2026, si se convalida el Real Decreto-ley 29/2026), sin restar ningún gasto (Ley del IRNR, artículos 24.5 y 25.1.a, que remite al artículo 85 de la Ley del IRPF). Sobre esa renta pagas el 19 % si resides en la Unión Europea o el Espacio Económico Europeo, y el 24 % si resides fuera. Las cuatro cifras están en nuestra normativa con su fuente, revisadas el 2 de noviembre de 2026.
El formulario vigente no te pide el valor catastral, ni tu porcentaje, ni los días: pide solo el resultado de esa cuenta en la casilla 4. Así que la cuenta va antes. La calculadora de la página Completar el Modelo 210 para no residentes la hace con tus datos y te da la base de la casilla 4 y la cuota.
El formulario, en el orden en que te lo pide
Las instrucciones del modelo 210 que publica la Agencia Tributaria (actualizadas el 2 de julio de 2026) fijan qué va en cada casilla. Para un piso que no alquilas, el recorrido es este:
| Apartado | Casilla | Qué pones |
|---|---|---|
| Devengo | Período y fecha | 0A, el año de la renta y el 31 de diciembre |
| Renta | 2 | Tipo de renta 02, renta imputada |
| Renta | 3 | Clave de divisa: el euro |
| Contribuyente | NIF | Tu NIE |
| Contribuyente | 1 | Código del país donde resides |
| Contribuyente | 49 a 59 | Tu domicilio en ese país |
| Inmueble | 31 a 45 | La dirección del piso en España |
| Inmueble | 60 | La referencia catastral |
| Renta imputada | 4 | La base imponible |
| Liquidación | 21 | El tipo: 19 o 24 |
| Liquidación | 22 | La cuota íntegra, base por tipo |
| Liquidación | 31 | El resultado a ingresar |
Dos cosas confunden la primera vez. La numeración se repite entre apartados: la casilla 31 del domicilio del piso no es la 31 del resultado. Y en «persona que realiza la autoliquidación» marcas contribuyente, porque las instrucciones dicen que esta autoliquidación «sólo se puede realizar por el contribuyente».
Si no tienes NIE, el propio formulario, tras marcar «contribuyente», te deja pedir en ese momento un código identificativo con el que presentar el 210. A partir del 1 de enero de 2027 el formulario añade casillas para los días y la cuota de participación; el de este año aún no las tiene.
Con dos titulares hay dos modelos 210
La renta imputada se reparte entre los dueños según su parte, y cada uno la declara en su propio 210. No hay una declaración de la pareja: cada NIE presenta la suya, y una por cada piso que tenga.
Caso tipo: un matrimonio que vive en los Países Bajos tiene a medias un apartamento en España que no alquiló en 2025, con un valor catastral de 120.000 €, y su municipio no ha revisado los valores catastrales desde 2012. Cada uno presenta este 210:
| Casilla | Qué es | Cada titular |
|---|---|---|
| 4 | 120.000 € × 2 % × 50 % | 1.200,00 € |
| 21 | Tipo, residentes en la UE | 19 % |
| 22 | Cuota íntegra | 228,00 € |
| 31 | Resultado a ingresar | 228,00 € |
Entre los dos pagan 456 €, lo mismo que pagaría un único dueño del piso entero. Repartir no ahorra nada; lo que cuesta es el error contrario: un solo 210 con la base completa a nombre de uno deja al otro titular con su 210 sin presentar. El cálculo lo hace el motor de MiPiso con las reglas de la normativa estatal, el mismo que usa la IA.
¿Se puede presentar sin certificado digital y pagar desde fuera?
Sí. La Agencia Tributaria describe en su página de formas de presentación y pago del modelo 210 (actualizada el 30 de octubre de 2026) dos caminos, según tengas o no identificación electrónica:
| Si tienes | Presentas | Pagas |
|---|---|---|
| Certificado, Cl@ve o DNI electrónico | En «Presentaciones», con «Firmar y Enviar» | Domiciliación, NRC, o reconocimiento de deuda y transferencia |
| Nada de eso | Generas la predeclaración en PDF | En un banco español colaborador, o por transferencia desde el extranjero |
Con certificado o Cl@ve, la domiciliación es lo más cómodo: el cargo va a una cuenta a tu nombre, española o de otro país de la zona SEPA desde febrero de 2024. La renta de 2025 se domicilia del 1 de enero al 23 de diciembre de 2026, y para la de 2026 la presentación y la domiciliación abren el 1 de abril de 2027 (Orden HAC/623/2026); sin domiciliar, el plazo acaba el 31 de diciembre del año siguiente al de la renta (Orden EHA/3316/2010).
Sin certificado, la predeclaración te da el modelo y el documento de ingreso. Escribes tu NIE en cada ejemplar, lo firmas a mano y pagas en una entidad colaboradora, en la oficina, el cajero o la banca online: el pago es la presentación. Si tu banco no está en España, eliges «ingreso por transferencia desde el extranjero» y el sistema te da una cuenta y un identificador válido durante 30 días.
💡 En el concepto de la transferencia: escribe solo el identificador que te da la sede, sin tu nombre ni el año. Con cualquier otro texto, la transferencia puede volver sin dar la deuda por pagada.
¿Me lo presenta un gestor o lo hago yo?
Para un piso que no alquilas, lo puedes hacer tú: son doce datos, y ninguno exige un criterio que no esté en las instrucciones. Un gestor que sea colaborador social de la Agencia Tributaria puede presentarlo por ti, pero la autoliquidación sigue siendo tuya, con tus datos, y la cuenta de cargo ha de ser tuya o de quien presenta.
El gestor aporta más cuando el año no es el de un piso cerrado: si alquilaste algunos meses, esos meses van con otro tipo de renta, y una venta lleva su propio 210. Para la renta imputada sola, lo que puede salir mal es concreto: el porcentaje equivocado, un 210 para dos titulares o la casilla 4 sin prorratear tu parte.
El último paso es guardar la prueba. Si lo envías con certificado o Cl@ve, la sede te muestra una página de confirmación con el justificante en PDF: archívalo con el NRC o con el recibo del cargo domiciliado. Si pagaste en una entidad colaboradora, guarda el justificante que te dé la entidad; si fue por transferencia desde el extranjero, el justificante del pago se descarga después en la sede, cuando el ingreso consta. Cada titular guarda el suyo: Hacienda puede revisar ese año durante cuatro años, y es la prueba de que lo presentaste a tiempo.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA