¿Se puede vender un piso con la hipoteca pendiente?
· · 4 min de lectura
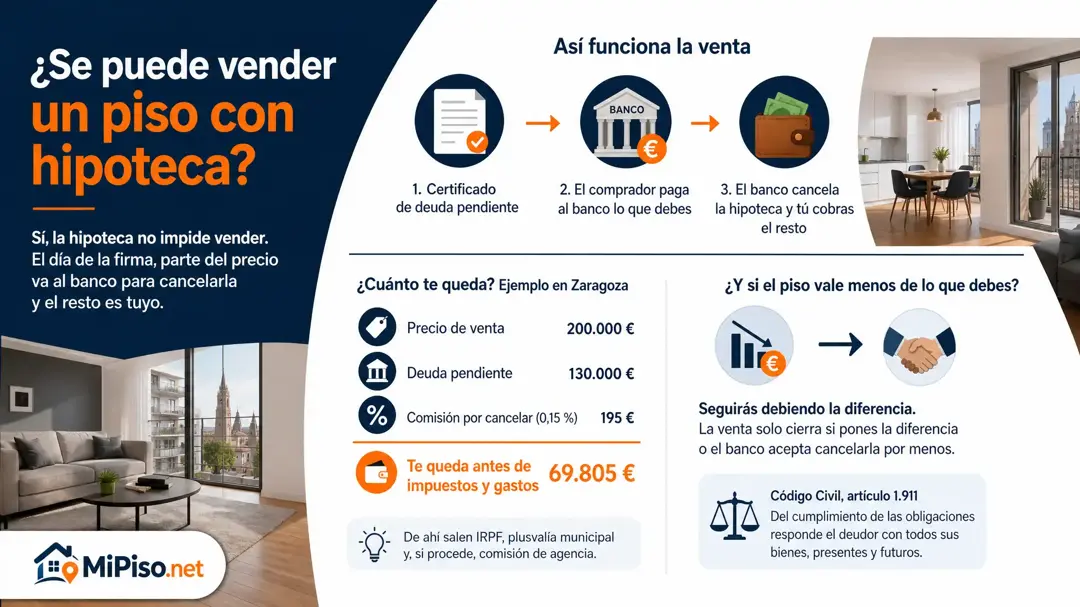
Sí. La hipoteca no impide vender: el día de la firma, en la notaría, parte del precio del comprador va directa al banco para cancelarla, y el resto es tuyo. Antes pides el certificado de deuda pendiente. Si el precio no llega a cubrir la deuda, sigues debiendo la diferencia, y ningún comprador querrá el piso con la hipoteca encima.
¿Cómo se cancela la hipoteca en la venta?
Pides al banco el certificado de deuda pendiente a la fecha de la firma. En la notaría, el comprador paga al banco esa cantidad, el banco da la deuda por pagada y tú cobras el resto del precio. Después se firma la escritura de cancelación y se borra la hipoteca del Registro. Esa escritura no paga AJD, el notario cobra por ella una cantidad fija de 30,05 € y el Registro su arancel sobre el 10 % del capital cancelado.
La otra vía es que el comprador se quede tu hipoteca, subrogándose en ella. El banco tiene que aceptarlo, porque cambiar de deudor exige su consentimiento, y estudiará al comprador como a cualquier cliente nuevo.
¿Qué comisión cobra el banco por cancelarla antes?
Solo la que diga tu contrato, y la ley le pone techo. Nunca puede pasar de la pérdida financiera del banco ni de estos límites sobre el capital que devuelves (Ley 5/2019, artículo 23):
| Tu hipoteca | Comisión máxima |
|---|---|
| Variable, primeros 3 años | 0,25 % (si el contrato elige esta opción) |
| Variable, primeros 5 años | 0,15 % (si elige esta otra) |
| Variable, después | 0 % |
| Fija, primeros 10 años | 2 % |
| Fija, después | 1,5 % |
¿Cuánto te queda al vender? Un caso tipo en Barcelona
Caso tipo: vendes tu piso en Barcelona por 200.000 €, un precio de ejemplo que es el tuyo y no una tasación. Debes 130.000 € de una hipoteca variable firmada en 2023, cuyo contrato fija la comisión del 0,15 % durante los cinco primeros años. Las cifras son de ejemplo: sustituye las tuyas.
De ahí salen todavía el IRPF de tu ganancia, la plusvalía municipal y, si vendes con agencia, su comisión. Si es tu vivienda habitual y compras otra, la ganancia puede quedar exenta reinvirtiéndola.
¿Y si el piso vale menos de lo que debes?
Entonces vender no te libra de la deuda. Lo que el precio no cubra lo sigues debiendo, porque respondes de tus deudas con todo lo que tienes:
Del cumplimiento de las obligaciones responde el deudor con todos sus bienes, presentes y futuros.
Y como el comprador no aceptará el piso con la hipoteca encima, la venta solo cierra si pones la diferencia o si el banco acepta cancelarla por menos. Si no puedes ninguna de las dos, la salida que te deja sin deuda es la dación en pago, entregando el piso al banco.
Si vendes porque no puedes pagar, hazlo antes de que el banco pueda reclamar el préstamo entero: la página de no puedo pagar la hipoteca dice cuánto margen tienes. Con tu precio y tu deuda, MiPiso.net calcula lo que te queda al vender, ya con impuestos.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA