Novación de hipoteca: alargar el plazo para pagar menos cuota
· · 5 min de lectura
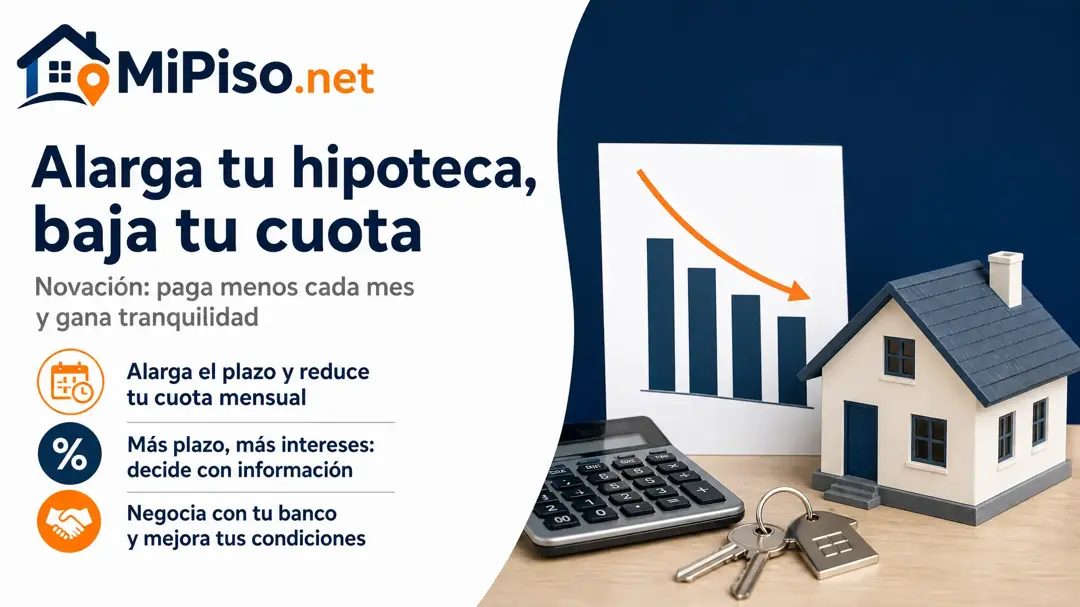
La novación es cambiar las condiciones de tu hipoteca con el mismo banco, sin cancelarla: alargar el plazo, cambiar el tipo de interés o pactar una carencia. Alargar el plazo es la forma más directa de bajar la cuota, a cambio de más intereses en total. El banco solo está obligado dentro del Código de Buenas Prácticas.
¿Qué puedes cambiar con una novación?
Lo habitual es el plazo, el tipo de interés o los dos, y también una carencia, un periodo en el que no devuelves capital y la cuota baja a los intereses. Se firma ante notario y se inscribe en el registro. La escritura no paga el impuesto de actos jurídicos documentados cuando el banco es una entidad financiera y el cambio se limita al tipo de interés, al plazo o a ambos (Ley 2/1994 de subrogación y modificación de préstamos hipotecarios, artículo 9), y tampoco cuando la novación se hace dentro del Código de Buenas Prácticas (texto refundido del ITP y AJD, artículo 45). Si tu contrato prevé una comisión por novación, el banco te la cobrará. Notario y Registro cobran poco por ley en estas novaciones: el notario, una cantidad fija de 30,05 €, y el Registro, su arancel sobre el 10 % del capital pendiente (Ley 2/1994, artículo 8).
¿Cuánto baja la cuota si alargas el plazo? Un caso tipo
Caso tipo: debes 130.000 € y pagas 700 € al mes. Para el ejemplo, a un 3 % fijo, te quedan unos 21 años de préstamo.
| Novación | Cuota al mes | Intereses que pagarás en total |
|---|---|---|
| Sin cambios | 700 € | 44.987 € |
| Cinco años más | 603 € | 56.972 € |
| Diez años más | 539 € | 69.416 € |
| Un año de carencia | 325 € (solo intereses) | Más intereses al final |
Alargar diez años baja la cuota en 161 € al mes y te cuesta 24.429 € más de intereses. La carencia baja más la cuota, pero solo mientras dura: el capital sigue entero y después la cuota sube.
¿Cuándo tiene que aceptarla el banco?
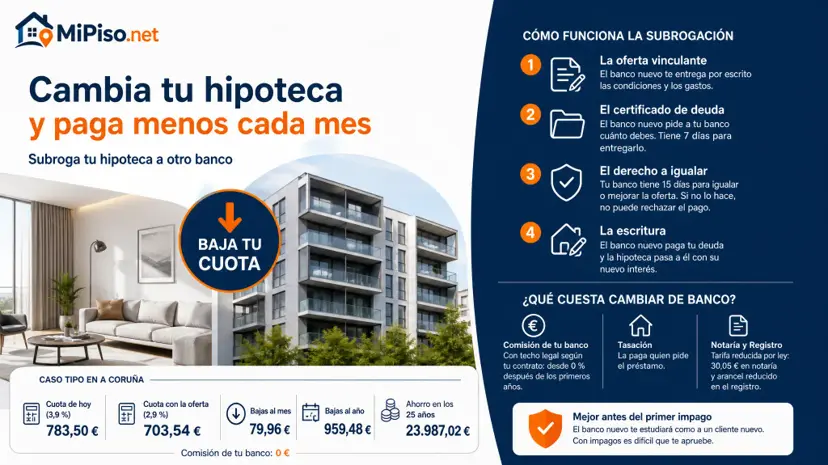
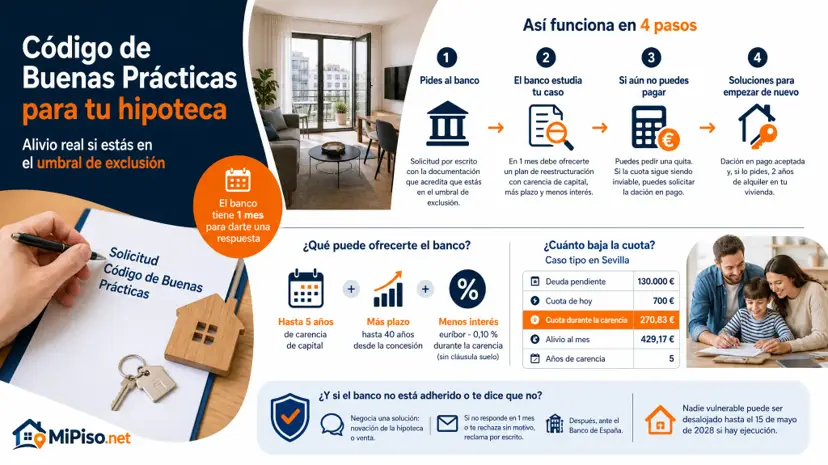
Fuera del Código, la novación es un acuerdo: el banco puede decir que no o pedir condiciones a cambio. Llevarle una oferta de otro banco es la mejor palanca: si no la iguala en quince días, puedes cambiar la hipoteca de banco. Dentro del Código de Buenas Prácticas (Real Decreto-ley 6/2012), si tu banco está adherido y estás en el umbral de exclusión, debe ofrecerte en un mes un plan de reestructuración. Si la hipoteca ha pasado a pesar al menos 1,5 veces más sobre vuestra renta, o sois una familia en especial vulnerabilidad, son cinco años de carencia de capital, el plazo ampliado hasta cuarenta años desde la concesión y un interés de euríbor menos 0,10 durante la carencia; si no, dos años de carencia, hasta siete años más de plazo y una rebaja menor del interés. En los dos casos deja de aplicarse la cláusula suelo, y amortizar en los diez años siguientes no tiene comisión.
💡 Pídela antes del primer impago: con las cuotas al día negocias con más margen, y si el banco dice que no aún tienes tiempo de vender antes de que pueda reclamar el préstamo entero.
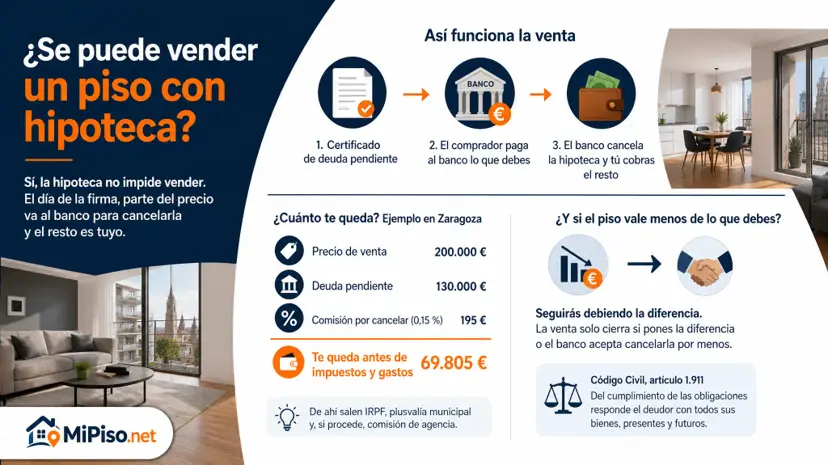
Si alargar no basta, las otras salidas, de vender el piso a la dación en pago, están en la página de no puedo pagar la hipoteca.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA