Cómo subrogar la hipoteca y cambiarla de banco para pagar menos
· 5 min de lectura
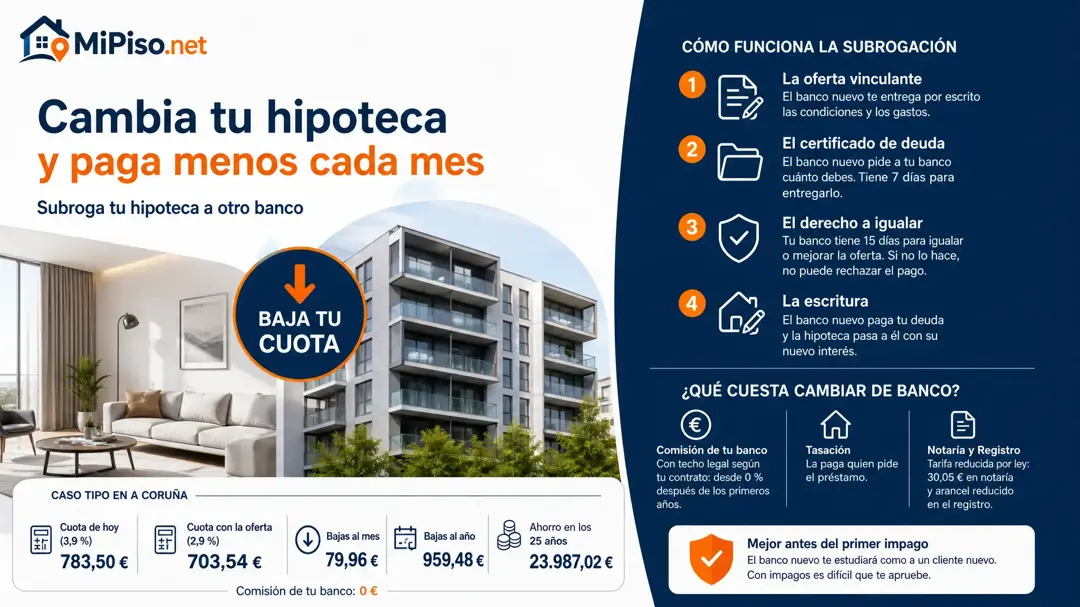
Se hace con una subrogación: otro banco te ofrece mejores condiciones, paga a tu banco lo que debes y se queda tu hipoteca, sin que tu banco pueda negarse; solo puede igualar la oferta en quince días. Baja la cuota sin alargar el plazo, pero el banco nuevo tiene que aprobarte, y es más fácil antes del primer impago.
¿Cómo funciona la subrogación?
- La oferta vinculante. El banco nuevo te entrega por escrito las condiciones del préstamo y un documento con los gastos, incluida la comisión máxima que puede cobrarte el tuyo.
- El certificado de deuda. Al aceptarla, el banco nuevo pide al tuyo cuánto debes, y tiene siete días naturales para entregarlo.
- El derecho a igualar. Tu banco tiene quince días naturales desde esa entrega para enervar la subrogación, firmando contigo una novación con condiciones que igualen o mejoren la oferta. Si no lo hace, no puede rechazar el pago.
- La escritura. El banco nuevo paga tu deuda, y la hipoteca pasa a él con su nuevo interés (Ley 2/1994, artículos 1 y 2).
Para ti, el resultado es el mismo en los dos casos: pagas menos, con el banco nuevo o con el de siempre.
¿Qué cuesta cambiar la hipoteca de banco?
- La comisión de tu banco, si tu contrato la prevé, con techo legal: en una variable, el 0,15 % en los cinco primeros años o el 0,25 % en los tres primeros, según cuál elija el contrato, y nada después; si pasas de variable a fija, como mucho el 0,05 % en los tres primeros años y nada después. En una fija, hasta el 2 % en los diez primeros años y el 1,5 % luego (Ley 5/2019, artículo 23).
- La tasación, que paga quien pide el préstamo. Notaría, registro y gestoría del préstamo nuevo los paga el banco.
- Notario y Registro, con tarifa reducida por ley: el notario cobra una cantidad fija de 30,05 € por la escritura, y el Registro su arancel sobre el 10 % del capital pendiente.
¿Cuánto bajas la cuota? Un caso tipo en A Coruña
Caso tipo: debes 150.000 € de la hipoteca de tu piso en A Coruña, a 25 años, a un 3,9 % variable. Otro banco te ofrece un 2,9 % fijo para el mismo plazo. Tu hipoteca es de 2019, así que el cambio a fijo no tiene comisión. Las cifras son de ejemplo: sustituye las tuyas.
Con el mismo plazo, toda la rebaja es interés: no pagas más años para pagar menos al mes, que es lo que pasa al alargar el plazo con una novación. Resta la tasación y comprueba que el banco nuevo no te pida productos vinculados que se coman la diferencia.
¿Y si ya te cuesta pagar?
La subrogación necesita que el banco nuevo te apruebe como a un cliente nuevo: estudiará tus ingresos y tu historial, y con cuotas impagadas es difícil que te apruebe. Por eso es una salida para antes del primer impago.
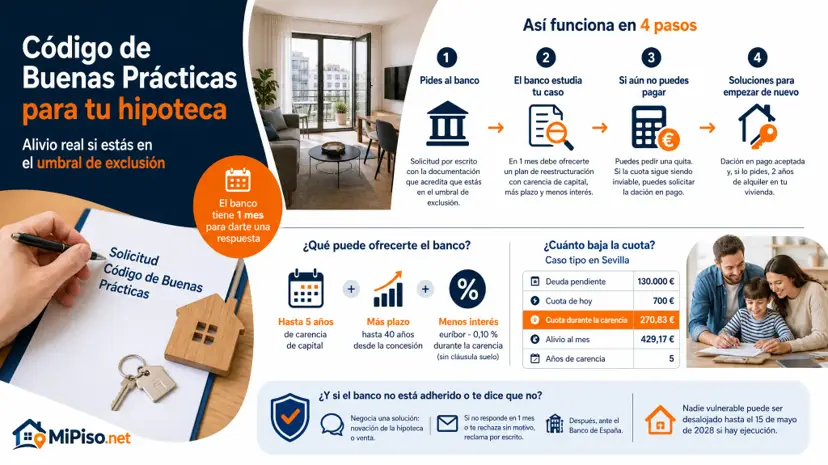
Si ya no llegas, las vías son otras: negociar con tu banco una novación de la hipoteca que alargue el plazo, o el Código de Buenas Prácticas si estás en el umbral de exclusión.
¿Variable a fija con tu propio banco, o subrogación?
Pedir a tu banco el cambio a fijo es una novación: no cambias de entidad y la escritura cuesta lo mismo de notario. Llevarle una oferta de otro banco suele ser lo que le hace mejorar sus condiciones, porque tiene quince días para igualarla o perderte como cliente.
Si no puedes pagar y no sabes qué salida te deja más, la página de no puedo pagar la hipoteca las compara, y MiPiso.net calcula lo que te deja vender el piso, ya con impuestos.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA