Cómo pedir al banco el Código de Buenas Prácticas para tu hipoteca
· 5 min de lectura
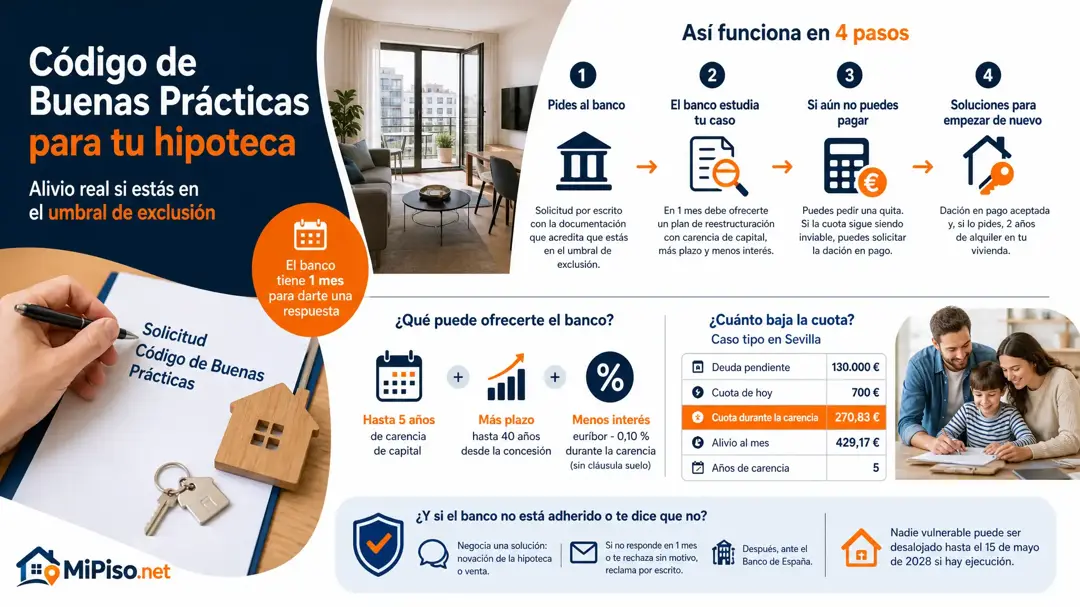
Lo pides por escrito a tu banco, si está adherido, con los papeles que prueban que estás en el umbral de exclusión. En un mes tiene que ofrecerte un plan con carencia de capital, más plazo y menos interés. Si ni así puedes pagar, puedes pedir una quita y, al final, la dación en pago, que está obligado a aceptar.
¿Quién puede acogerse?
Quien tiene la hipoteca sobre su vivienda habitual y está en el umbral de exclusión: ingresos de la familia de hasta tres veces el IPREM anual de catorce pagas (cuatro o cinco con discapacidad, dependencia o enfermedad grave), una cuota por encima del 50 % de los ingresos netos (el 40 % en esos casos) y, en los últimos cuatro años, que la hipoteca pese más sobre la renta o una circunstancia de especial vulnerabilidad, como un hijo menor, una familia monoparental o ser mayor de 60 años.
Dos condiciones más: el piso tiene que haber costado no más de 300.000 €, sin pasar en más de un 20 % del precio medio por metro cuadrado de su provincia ese año, y tu banco tiene que estar adherido al Código, que es voluntario. Vale también para tus avalistas, respecto de su propia vivienda habitual (Real Decreto-ley 6/2012, artículos 2, 3 y 5).
¿Qué papeles tienes que llevar?
- El certificado de rentas de Hacienda del último año, las tres últimas nóminas y los certificados de prestaciones, subsidios o ingreso mínimo vital que cobréis.
- El libro de familia o la inscripción como pareja de hecho, y el certificado de empadronamiento de la vivienda de hoy y de los seis meses anteriores.
- Si hay discapacidad, dependencia o incapacidad, su declaración.
- Los certificados del Registro de la Propiedad sobre los bienes de cada miembro de la familia.
Entrégalo todo con la solicitud y quédate una copia sellada: el plazo de un mes cuenta desde que el banco tiene la documentación.
¿Qué te tiene que ofrecer el banco?
Un plan de reestructuración. Si la hipoteca pesa ahora al menos 1,5 veces más sobre vuestra renta, o sois una familia especialmente vulnerable, son cinco años de carencia de capital, el plazo ampliado hasta cuarenta años desde la concesión y un interés de euríbor menos 0,10 durante la carencia. Si no, dos años de carencia, hasta siete años más de plazo y una rebaja menor del interés. En los dos casos deja de aplicarse la cláusula suelo.
Si con el plan la cuota sigue por encima del 50 % de vuestros ingresos, el plan es inviable y puedes pedir una quita, que el banco puede aceptar o no. Y si nada funciona, en los veinticuatro meses siguientes a tu solicitud puedes pedir la dación en pago, con dos años de alquiler en tu casa si lo pides.
¿Cuánto baja la cuota con la carencia? Un caso tipo en Sevilla
Caso tipo: una familia con un hijo menor en Sevilla debe 130.000 € de una hipoteca variable y paga 700 € al mes. Está en el umbral y su banco está adherido. Con un euríbor de ejemplo del 2,6 %, durante la carencia paga el 2,5 % y solo intereses. Las cifras son de ejemplo: sustituye las tuyas.
La carencia no rebaja la deuda: al acabar los cinco años debes los mismos 130.000 €, en el plazo que quede, y la cuota sube. Es tiempo para recuperarte, no un descuento.
¿Y si el banco no está adherido o te dice que no?
Si no está adherido, el Código no le obliga, y lo que te queda es negociar una novación de la hipoteca o vender antes de que pueda reclamar el préstamo entero. Si está adherido y no te contesta en un mes, o te rechaza sin motivo, reclámalo por escrito ante su servicio de atención al cliente y después ante el Banco de España. Y si llegas a perder la casa en una ejecución, una familia vulnerable no puede ser desalojada hasta el 15 de mayo de 2028 (Ley 1/2013, artículo 1).
Las demás salidas, y cuál te deja más, están en la página de no puedo pagar la hipoteca, y MiPiso.net calcula lo que te deja vender el piso, ya con impuestos.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA