¿Cómo se liquida una sociedad patrimonial?
· 5 min de lectura
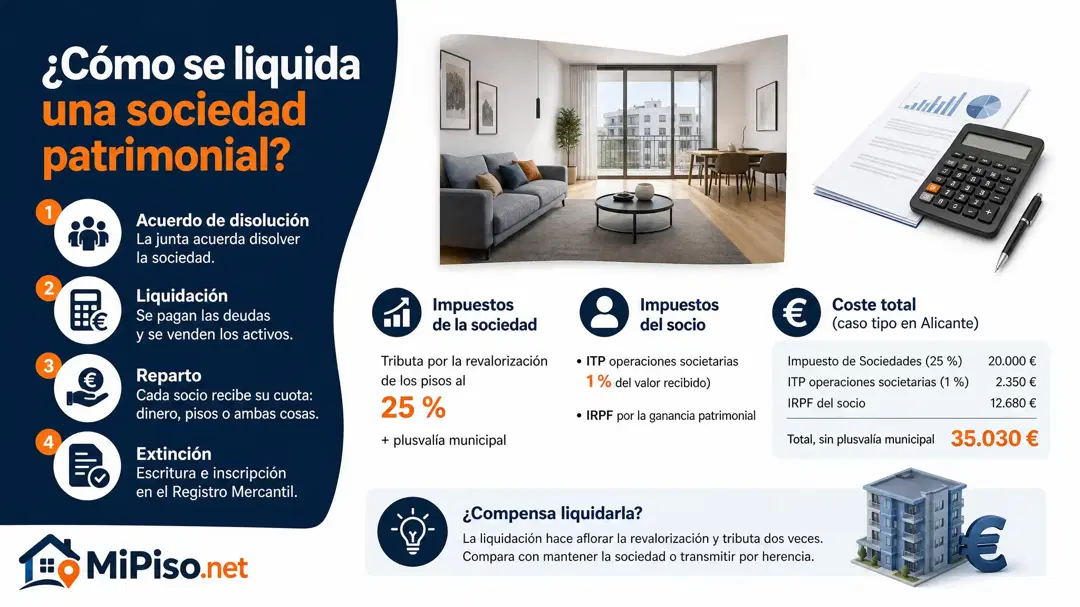
Una sociedad patrimonial se liquida en tres actos: la junta acuerda disolverla, el liquidador paga las deudas y reparte lo que queda, y una escritura de extinción la cancela en el Registro Mercantil. Sacar los pisos cuesta caro: la sociedad tributa por su revalorización, el socio por lo que recibe, y hay un ITP del 1 %.
¿Qué pasos hay para liquidarla?
- El acuerdo de disolución. Lo toma la junta con la mayoría de una modificación de estatutos: en una SL, más de la mitad de los votos del capital.
- La liquidación. La sociedad sigue existiendo con «en liquidación» detrás del nombre, y los liquidadores venden lo que haga falta y pagan a los acreedores. No pueden repartir nada a los socios antes.
- El reparto. Con el balance final, cada socio recibe su cuota de liquidación, en proporción a su parte del capital salvo que los estatutos digan otra cosa: dinero, pisos o las dos cosas.
- La extinción. Los liquidadores firman la escritura de extinción, que se inscribe en el Registro Mercantil y cancela la sociedad (Ley de Sociedades de Capital, artículos 368 a 396). Los pisos se inscriben después a nombre de cada socio en el Registro de la Propiedad.
¿Qué impuestos paga la sociedad?
Los pisos que entrega a los socios se valoran a valor de mercado, y la sociedad suma a su base la diferencia con su valor fiscal: lo que costaron menos lo amortizado (Ley del Impuesto sobre Sociedades, artículo 17). Al ser patrimonial, esa ganancia paga el 25 %. Además, la transmisión de cada piso devenga la plusvalía municipal.
¿Y el socio que recibe los pisos?
Paga dos impuestos. El ITP de operaciones societarias, el 1 % del valor de todo lo que recibe, sin restar deudas ni gastos, y que lo paga el socio (texto refundido del ITP, artículos 23, 25 y 26). Y el IRPF, por la diferencia entre lo que recibe y lo que le costaron sus participaciones, en la escala del ahorro.
¿Cuánto cuesta en total? Un caso tipo en Alicante
En 2015 un socio único aportó 175.000 € a su sociedad, que compró un piso en Alicante por 150.000 € y guardó 25.000 € en caja. Hoy el piso vale 230.000 € y decide liquidarla. No contamos la amortización, que en la práctica aumenta la ganancia de la sociedad. Las cifras son de ejemplo: sustituye las tuyas.
La sociedad paga los 20.000 € de Sociedades con su caja, y al socio le llegan el piso y los 5.000 € que sobran. Su ganancia, 235.000 € menos los 175.000 € que aportó, paga el 19 % de los primeros 6.000 €, el 21 % hasta 50.000 € y el 23 % del resto.
¿Compensa liquidarla o mantenerla?
La liquidación hace aflorar de golpe toda la revalorización de los pisos, y la paga dos veces: la sociedad y el socio. Por eso, antes de liquidar, compara con mantenerla abierta y con lo que pasa al heredar las participaciones, que no borra esa ganancia, como explica qué pasa al heredar una sociedad patrimonial.
Si estás decidiendo entre tener el piso a tu nombre o en una sociedad, este es el coste de salida que hay que sumar a la cuenta, y MiPiso.net calcula lo que te deja tu alquiler a tu nombre, ya con impuestos.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA