¿Qué pasa al heredar una sociedad patrimonial?
· · 5 min de lectura
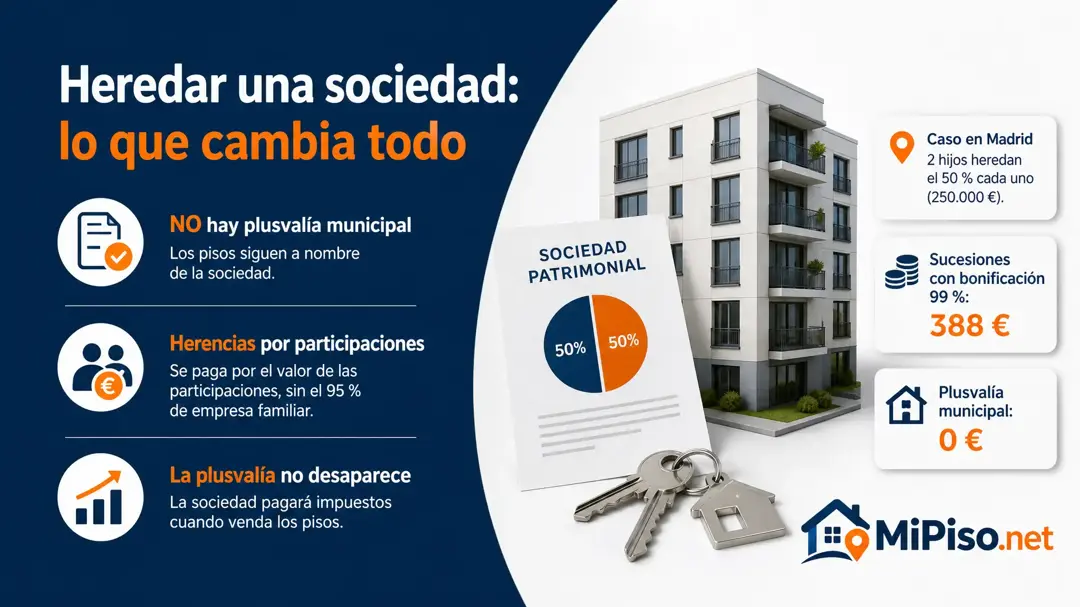
Los herederos no heredan los pisos, sino las participaciones de la sociedad. No hay plusvalía municipal, porque la dueña sigue siendo la sociedad; Sucesiones se paga por el valor de las participaciones, sin la reducción del 95 % de la empresa familiar, y la revalorización de los pisos la pagará la sociedad cuando los venda.
¿Qué heredan los hijos y cómo se valora?
Heredan participaciones sociales, no inmuebles. Los pisos siguen escriturados a nombre de la sociedad, así que no hay cambio de titular en el Registro de la Propiedad ni plusvalía municipal, que grava la transmisión de los terrenos.
Las participaciones de una sociedad que no cotiza se valoran por su valor teórico, el patrimonio neto del último balance aprobado; si no está auditado, por el mayor entre ese valor, el nominal y la capitalización de los beneficios (Ley del Impuesto sobre el Patrimonio, artículo 16). En la práctica, lo que valen los pisos menos lo que la sociedad deba.
¿Cuánto pagan los hijos al heredarla? Un caso tipo en Madrid
Caso tipo: un padre viudo con residencia en Madrid era dueño del 100 % de una sociedad que compró dos pisos en 2010 por 300.000 € y que hoy valen 500.000 €, sin deudas. Al morir, sus dos hijos, mayores de 21 años, heredan la mitad de las participaciones cada uno: 250.000 €.
| Concepto | Cada hijo |
|---|---|
| Valor heredado | 250.000 € |
| Reducción por parentesco de Madrid | 16.000 € |
| Cuota antes de la bonificación | 38.846,21 € |
| Sucesiones, con la bonificación del 99 % | 388 € |
| Plusvalía municipal | 0 € |
En Madrid, heredar los pisos directamente pagaría el mismo Sucesiones, porque tampoco son la vivienda del padre; la diferencia en el impuesto está en la plusvalía municipal, que se ahorra.
¿Por qué no se aplica la reducción del 95 %?
Porque una sociedad que solo alquila pisos no es una empresa familiar para el impuesto. La reducción del 95 % al heredar participaciones exige que estén exentas en el Impuesto sobre el Patrimonio, y esa exención excluye a las entidades que gestionan un patrimonio inmobiliario:
Que la entidad, sea o no societaria, no tenga por actividad principal la gestión de un patrimonio mobiliario o inmobiliario.
Madrid lo compensa con su bonificación del 99 % a los hijos. En una comunidad que no bonifica a los hijos, esta es la diferencia que más pesa: el valor de las participaciones tributa entero, después de la reducción por parentesco.
¿Qué pasa con la ganancia que acumularon los pisos?
Es el coste escondido de heredar una sociedad. Quien hereda un piso a su nombre toma como valor de adquisición el de la herencia, así que si lo vende por ese valor no paga IRPF (Ley del IRPF, artículo 36). Dentro de la sociedad no pasa: los pisos conservan su precio de compra.
En el caso tipo, si la sociedad vende los dos pisos por 500.000 €, tributa por la ganancia desde los 300.000 € de 2010: al menos 200.000 €, que al 25 % son 50.000 € de Impuesto de Sociedades, y más si los pisos se amortizaron en la contabilidad. Heredados a título personal, esa misma venta no pagaría IRPF. Y para que el dinero llegue a los hijos, el reparto vuelve a tributar como dividendo.
💡 Antes de heredar, pide el balance: el valor de las participaciones y la ganancia dormida de los pisos salen del último balance de la sociedad, y son los dos números que deciden si conviene venderlos dentro o disolverla.
Qué cambia entre tener el piso a tu nombre o en una sociedad está en su página, y MiPiso.net calcula lo que te deja un piso heredado a tu nombre, ya con impuestos.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA