¿Qué es una sociedad patrimonial y cuándo compensa?
· · 5 min de lectura
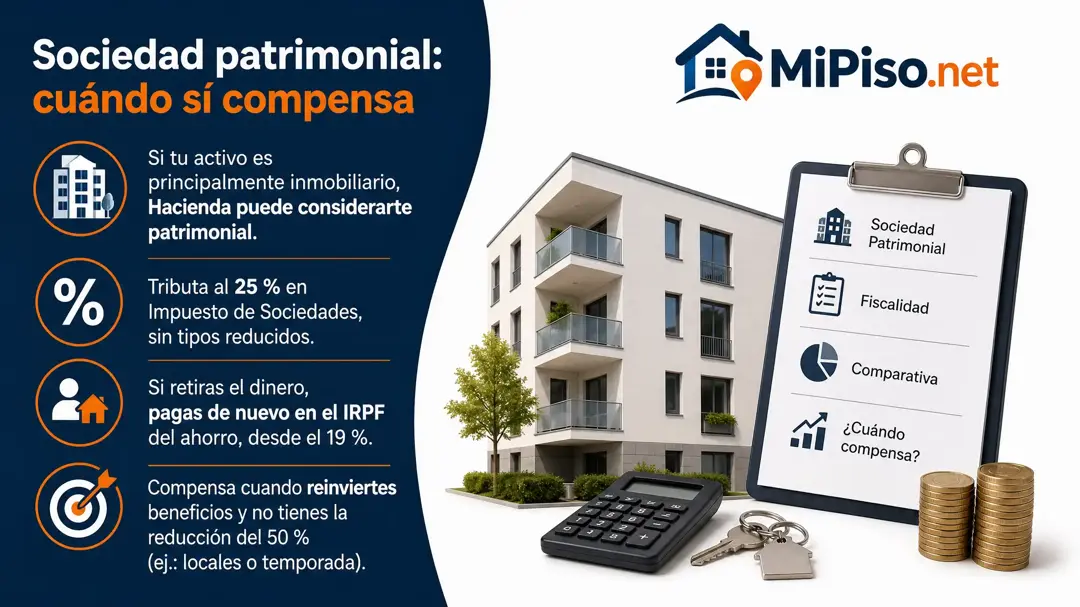
Una sociedad patrimonial es una sociedad, casi siempre una SL, cuyo activo son sobre todo inmuebles o valores que no se usan en una actividad económica, como la que alquila pisos sin un empleado a jornada completa. Tributa al 25 % del Impuesto de Sociedades, y para alquilar vivienda compensa pocas veces.
¿Qué requisitos convierten una sociedad en patrimonial?
La Ley del Impuesto sobre Sociedades llama entidad patrimonial a la que tiene más de la mitad de su activo en valores o en bienes que no están afectos a una actividad económica. No es una forma jurídica: es una SL corriente que la ley clasifica así por lo que tiene dentro, y por eso se la llama igual empresa patrimonial o SL patrimonial.
Para el alquiler, la línea la marca un requisito concreto:
En el caso de arrendamiento de inmuebles, se entenderá que existe actividad económica, únicamente cuando para su ordenación se utilice, al menos, una persona empleada con contrato laboral y jornada completa.
Una sociedad que alquila uno o dos pisos sin empleado es, por tanto, patrimonial.
¿Cómo tributa una sociedad patrimonial?
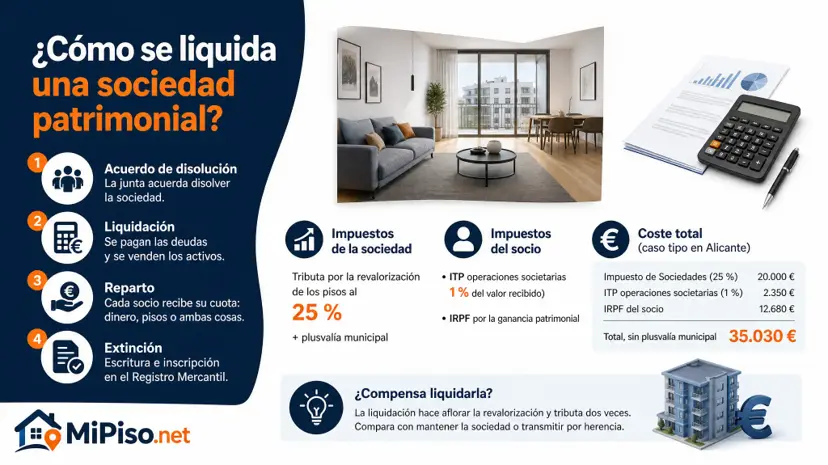
En dos capas. El beneficio paga el Impuesto de Sociedades al 25 %: la ley excluye a las entidades patrimoniales de los tipos del 15, el 17 y el 20 % que tienen las sociedades pequeñas y las de nueva creación. Cuando ese beneficio sale como dividendo, vuelve a pagar en el IRPF del socio, en la escala del ahorro, desde el 19 % (el tramo de los primeros 6.000 €, si no tienes otras rentas del ahorro).
| A tu nombre | En una sociedad patrimonial | |
|---|---|---|
| Impuesto sobre el alquiler de vivienda | IRPF, con reducción del 50 % | Sociedades, al 25 % |
| Al sacar el dinero | Nada más | IRPF del ahorro, desde el 19 % |
| Tipos reducidos | No aplica | Excluidos por ser patrimonial |
¿Cuánto te deja un piso alquilado en una sociedad? Un caso tipo
Caso tipo: un piso alquilado por 850 € al mes, con un mes vacío al año y 1.800 € de gastos entre IBI, comunidad, seguro y derramas, y tú con un tipo marginal del 30 % en el IRPF. El alquiler deja 9.350 € al año y, restados los gastos, 7.550 € de beneficio. No contamos la amortización, que rebaja la base igual en los dos casos.
| Concepto | A tu nombre | En la sociedad, sin sacarlo | En la sociedad, sacándolo |
|---|---|---|---|
| Beneficio | 7.550 € | 7.550 € | 7.550 € |
| Base que tributa | 3.775 € (reducción del 50 %) | 7.550 € | 7.550 € |
| Impuesto | 1.132,50 € (30 %) | 1.887,50 € (25 %) | 1.887,50 € + 1.075,88 € de dividendo (19 %) |
| Te queda al año | 6.417,50 € | 5.662,50 €, dentro de la sociedad | 4.586,62 € |
La reducción del 50 % del alquiler de vivienda hace que, a tu nombre, pagues de hecho la mitad de tu tipo marginal: un 15 % con un 30 % marginal, frente al 25 % de la sociedad. Sacar el dinero cuesta otros 1.075,88 €: entre la primera columna y la última hay 1.830,88 € al año.
¿Cuánto cuesta crearla y mantenerla?
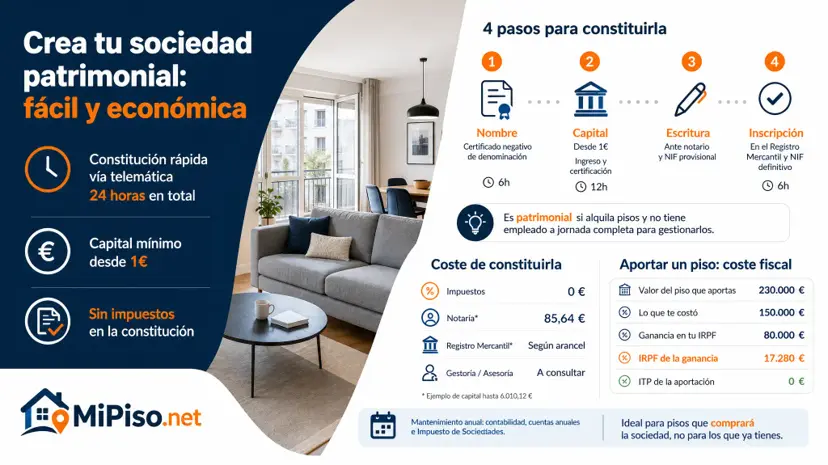
Montarla es barato y tenerla, no. Una SL se puede constituir con un capital mínimo de un euro, aunque mientras no llegue a 3.000 € debe guardar el 20 % del beneficio como reserva y los socios responden de la diferencia si se liquida con deudas (Ley de Sociedades de Capital, artículo 4). A eso se suman la notaría, el registro y la gestoría de la constitución, paso a paso en cómo crear una sociedad patrimonial.
Lo que pesa es lo de cada año: contabilidad, cuentas anuales en el Registro Mercantil, el Impuesto de Sociedades y la asesoría, gane o pierda la sociedad. Y meter en ella un piso que ya tienes no paga ITP, porque la aportación al capital está exenta, pero a ti te genera IRPF por lo que se haya revalorizado y la plusvalía municipal.
¿Cuándo sí compensa?
Compensa cuando se juntan dos cosas: el beneficio se queda dentro para comprar el siguiente inmueble y el alquiler no tiene la reducción del 50 %, como un local o un alquiler de temporada. En el mismo caso tipo, sin reducción, a tu nombre pagarías 2.265 € (el 30 % de 7.550 €) y te quedarían 5.285 €; la sociedad retiene 5.662,50 €, 377,50 € más al año mientras no los saques.
💡 Haz la cuenta con tu tipo efectivo, no con el marginal: si alquilas vivienda, divide tu tipo marginal entre dos antes de compararlo con el 25 % de la sociedad.
Para un piso de vivienda a tu nombre, lo normal es que no compense pasarlo a una sociedad. Cómo comparar el piso a tu nombre o en una sociedad con tus cifras está en su página, y MiPiso.net calcula lo que te deja tu alquiler a tu nombre, ya con el IRPF restado.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA