¿Pago IRPF al vender un piso alquilado con más de 65 años?
· · 4 min de lectura
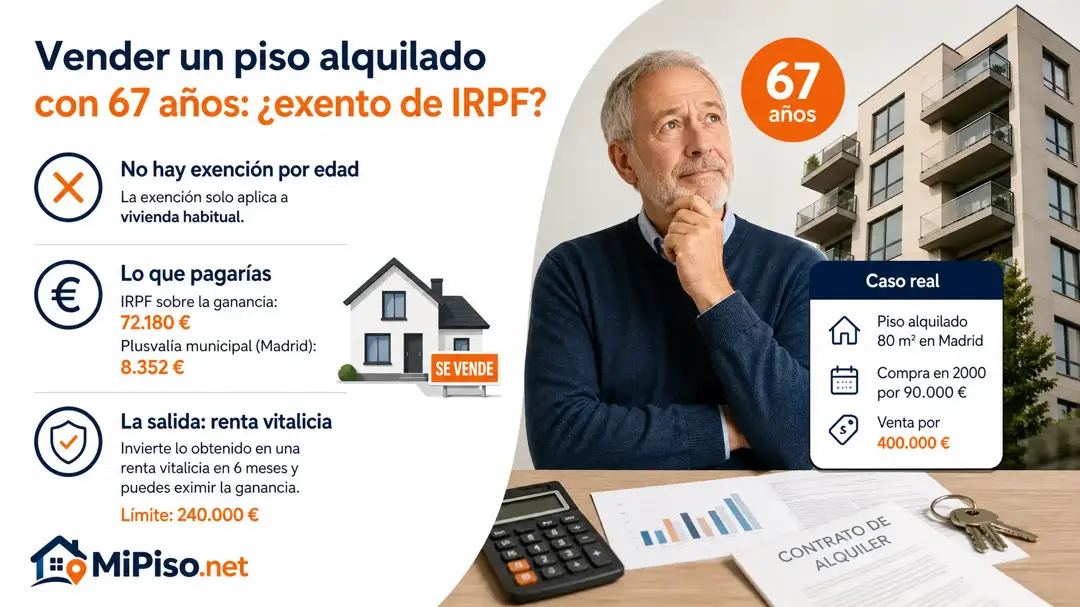
No. La exención del IRPF por tener más de 65 años solo cubre la venta de tu vivienda habitual, y un piso alquilado en el que nunca has vivido no lo es: toda la ganancia tributa. La vía que sí existe a tu edad es reinvertir lo que cobras en una renta vitalicia, con un tope de 240.000 €.
Caso tipo: «Tengo 67 años y un piso alquilado de 80 m² en Madrid que compré en 2000 por 90.000 €, en estado correcto con mejoras pendientes. Nunca he vivido en él. Si lo vendo por 400.000 €, ¿me ahorro el IRPF por la edad?»
En este caso toda la ganancia tributa: 72.180 € de IRPF, más 8.352 € de plusvalía municipal.
¿Por qué no se aplica la exención por edad?
Porque la Ley 35/2006 del IRPF, en su artículo 33.4.b, deja exenta la ganancia de los mayores de 65 años solo cuando lo que venden es su vivienda habitual. La edad es necesaria, pero no basta.
Para Hacienda, vivienda habitual es la que has habitado de forma continuada al menos tres años, o la que lo fue hasta cualquier día de los dos años anteriores a la venta. Un piso que siempre ha estado alquilado a otra persona no entra en ninguno de los dos supuestos, tengas la edad que tengas.
Lo que pagarías al venderlo
Con los datos del caso, el cálculo de la venta sale así:
| Concepto | Importe |
|---|---|
| Precio de venta | 400.000 € |
| Precio de compra | 90.000 € |
| Gastos de la compra | 9.000 € |
| Ganancia patrimonial | 301.000 € |
| IRPF sobre la ganancia | 72.180 € |
| Plusvalía municipal de Madrid | 8.352 € |
| Te quedan | 319.468 € |
La ganancia patrimonial tributa entera en la escala del ahorro del IRPF, y la plusvalía municipal se paga con el tipo del 29% que aplica el Ayuntamiento de Madrid. Las cifras salen de nuestro motor de cálculo con la norma vigente; son de ejemplo porque los gastos de la compra están estimados en el 10% del precio y el valor catastral, del que depende la plusvalía, también es una estimación. No incluyen los gastos de la venta.
La salida que sí tienes: la renta vitalicia
Con más de 65 años hay una exención que no exige que el piso sea tu vivienda habitual. Si destinas lo que obtengas de la venta a constituir una renta vitalicia asegurada a tu favor en los seis meses siguientes, la ganancia puede quedar exenta, según el artículo 38.3 de la misma ley.
El límite es de 240.000 € destinados a la renta por contribuyente. Si destinas menos de lo que cobras, la exención es proporcional a lo que destinas. Es una decisión sobre qué hacer con el dinero después de vender, así que no está en las cifras de arriba: cambia lo que pagas solo si la tomas.
💡 Antes de fijar el precio: mira cuánto de lo que cobres estarías dispuesto a convertir en renta vitalicia. Esa proporción decide qué parte de los 301.000 € de ganancia deja de tributar.
¿Y si hubieras vivido en él?
Entonces el caso sería otro. Si el piso hubiera sido tu vivienda habitual y lo hubieras dejado hace menos de dos años, la exención por edad se aplicaría y la ganancia no pagaría IRPF. Y si lo dejaste para irte a una residencia o a casa de un familiar por tu edad o tu dependencia, desde el 8 de octubre de 2026 no hay plazo: cuenta como tu vivienda habitual hasta el día del traslado (Real Decreto-ley 29/2026). Es la situación de tener más de 65 años y vender, donde lo que decide es dónde has vivido, no solo cuántos años tienes.
Tienes el tipo de la plusvalía de Madrid y el resto de sus normas, con su artículo y su fecha de comprobación, en la normativa de su ayuntamiento.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA