Qué te queda si vendes tu piso a cambio de una renta vitalicia
· 3 min de lectura
Hay dos maneras de cambiar un piso por una renta para toda la vida: venderlo a alguien que te paga una pensión mientras vivas, o venderlo y meter el dinero en una renta vitalicia asegurada. Con más de 65 años, la segunda libra del IRPF la ganancia de un piso que no es tu vivienda habitual, hasta 240.000 €.
Las dos formas de vender por una renta
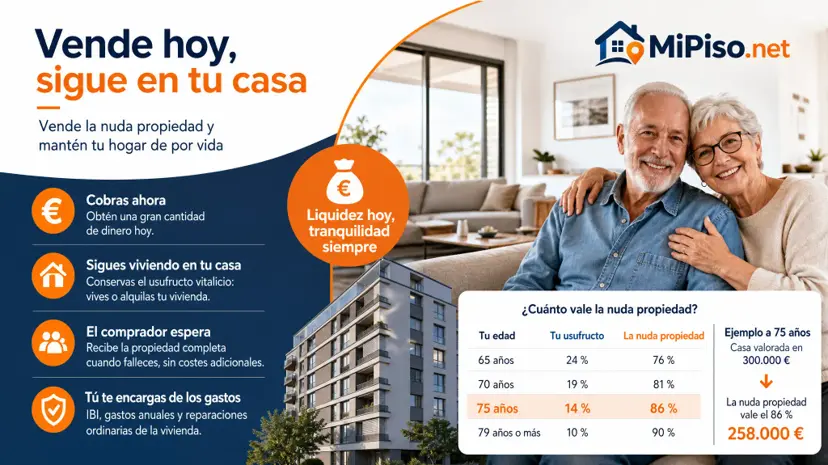
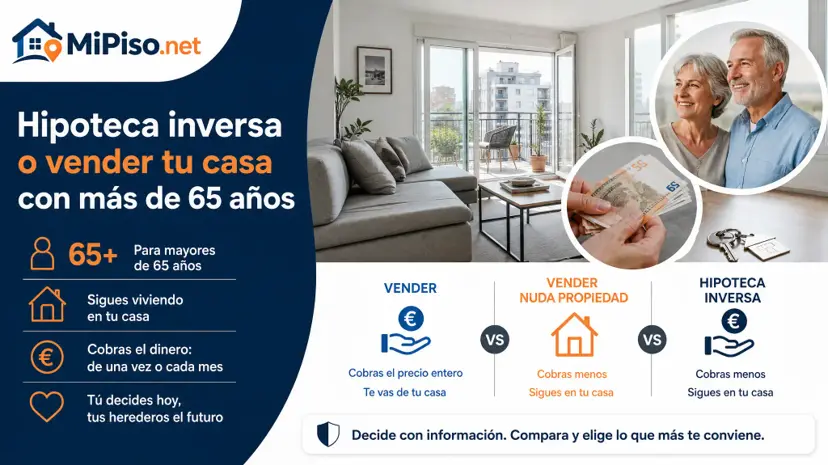
- Vender a cambio de una pensión. Es el contrato de renta vitalicia del Código Civil: entregas el piso y quien lo recibe se obliga a pagarte una pensión mientras vivas (artículo 1802). Suele combinarse con quedarte a vivir en él. Tu riesgo es quien paga: si deja de hacerlo, tienes que reclamar.
- Vender en el mercado y contratar una renta vitalicia asegurada. Cobras el precio, lo pones en un seguro de renta vitalicia a tu favor y la aseguradora te paga la renta. Es la que tiene la ventaja fiscal.
La ganancia que no tributa, y su tope
Caso tipo: vendes por 200.000 € una segunda vivienda en Valencia que compraste por 90.000 €. Si en seis meses pones los 200.000 € en una renta vitalicia asegurada, los 110.000 € de ganancia no tributan; si pones 100.000 €, queda exenta la mitad, 55.000 €.
La ley permite excluir del IRPF la ganancia de vender cualquier bien si tienes más de 65 años y destinas lo cobrado, en seis meses, a una renta vitalicia asegurada a tu favor:
La cantidad máxima total que a tal efecto podrá destinarse a constituir rentas vitalicias será de 240.000 euros. Cuando el importe reinvertido sea inferior al total de lo percibido en la transmisión, únicamente se excluirá de tributación la parte proporcional de la ganancia patrimonial obtenida que corresponda a la cantidad reinvertida.
Si luego rescatas la renta, total o parcialmente, la ganancia vuelve a tributar.
¿Y si lo que vendes es tu casa?
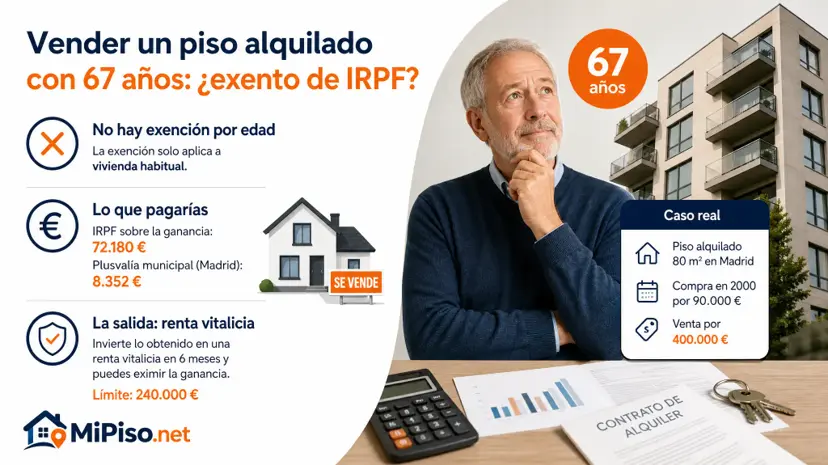
Entonces no la necesitas: con más de 65 años, la ganancia de vender tu vivienda habitual ya está exenta sin reinvertir nada (artículo 33.4.b de la misma ley). La renta vitalicia es la salida para todo lo demás: una segunda vivienda, un piso alquilado, un local o unas acciones.
| Lo que vendes | Ganancia en el IRPF con más de 65 años |
|---|---|
| Tu vivienda habitual | Exenta, sin condiciones de reinversión |
| Otro inmueble | Exenta si la metes en una renta vitalicia asegurada en seis meses, hasta 240.000 € |
| Otro inmueble, sin renta vitalicia | Tributa en la base del ahorro |
Lo que no cambia
La exención es del IRPF. La plusvalía municipal la pagas igual al vender, porque la ley no tiene ninguna exención por edad. Y la renta que cobras cada año tributa en tu declaración como cualquier renta vitalicia.
Si estás decidiendo qué hacer con un piso a partir de los 65, lo que te deja cada camino, con tus cifras, está en tengo más de 65 años y quiero vender mi casa.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA