Heredar un piso de un tío: lo que paga un sobrino
· 5 min de lectura
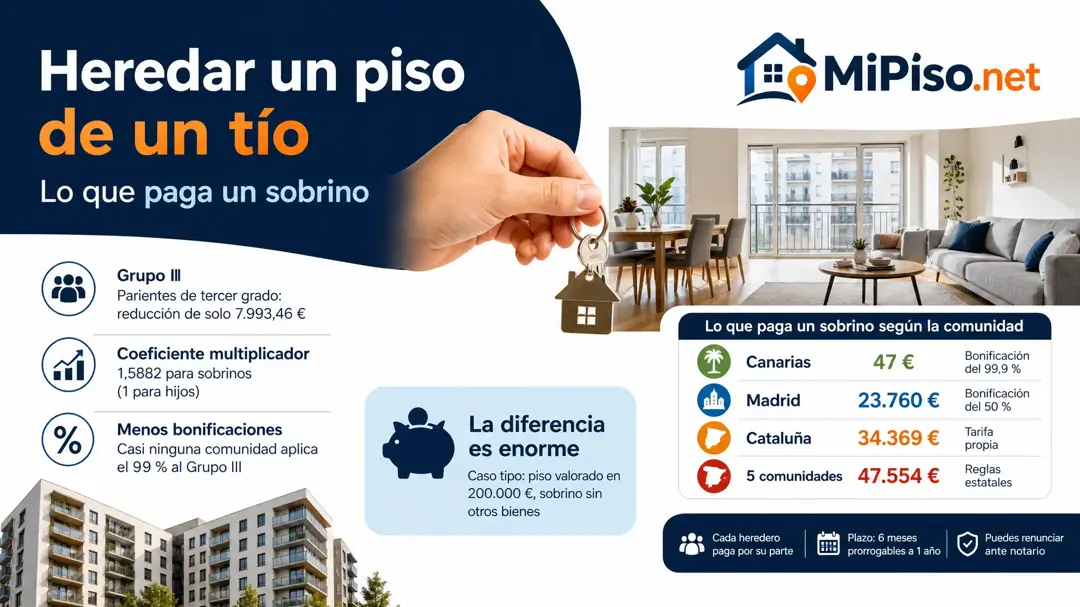
Un sobrino que hereda un piso de su tío paga bastante más Impuesto de Sucesiones que un hijo, porque la ley le pone en el Grupo III: una reducción pequeña y un coeficiente que multiplica la cuota. Según la comunidad, la diferencia va de casi nada a decenas de miles de euros.
Por qué un sobrino paga mucho más que un hijo
Sobrinos y tíos son parientes colaterales de tercer grado. La ley estatal los agrupa con los hermanos y les aplica una reducción de solo 7.993,46 €, frente a los 15.956,87 € de un hijo adulto:
Grupo III: adquisiciones por colaterales de segundo y tercer grado, ascendientes y descendientes por afinidad, 7.993,46 euros.
Después, la cuota se multiplica por el coeficiente multiplicador: 1 para un hijo y 1,5882 para un sobrino con un patrimonio previo de hasta 402.678,11 € (artículo 22 de la misma ley). Y casi ninguna comunidad le da al Grupo III las bonificaciones del 99 % que reserva a hijos y cónyuges. Un sobrino nieto ya es cuarto grado, Grupo IV: sin reducción y con un coeficiente mayor.
Lo que paga un sobrino en cada comunidad
Caso tipo: un sobrino hereda solo el piso de su tía, declarado en 200.000 €, sin otros bienes y con un patrimonio propio por debajo de 402.678,11 €. Paga 47 € en Canarias, unos 23.800 € en Madrid y 47.554 € en cinco comunidades.
Mismo caso tipo, según la comunidad donde vivía la tía:
| Comunidad | Sucesiones | Lo que lo decide |
|---|---|---|
| Canarias | 47 € | Bonificación del 99,9 % |
| Baleares | 15.207 € | Bonificación del 60 % y coeficiente menor |
| Cantabria | 20.907 € | Reducción de 25.000 € y bonificación del 50 % |
| Madrid | 23.760 € | Bonificación del 50 % |
| Ceuta y Melilla | 23.777 € | Bonificación del 50 % |
| Cataluña | 34.369 € | Tarifa propia |
| Comunitat Valenciana | 35.918 € | Bonificación del 25 % |
| Galicia | 41.815 € | Reducción de 25.000 € |
| Andalucía | 44.430 € | Tarifa y coeficiente propios |
| Aragón | 45.190 € | Reducción de 15.000 € |
| Asturias | 47.521 € | Tarifa propia |
| Castilla y León, Castilla-La Mancha, Extremadura, Murcia y La Rioja | 47.554 € | Reglas estatales |
Navarra y el País Vasco tienen su propio impuesto y no están en la tabla. Si heredáis entre varios sobrinos, cada uno paga por su parte, y como la tarifa es progresiva, la suma es menor que la de un heredero único.
Qué puede bajar la factura
- Una discapacidad reconocida del 33 % o más añade una reducción de 47.858,59 € en la ley estatal, y de 150.253,03 € desde el 65 %.
- Si vivías con tu tía, tienes más de 65 años y llevabas dos años conviviendo, el piso que era su vivienda habitual tiene una reducción del 95 %, con un límite de 122.606,47 € en la ley estatal.
- El plazo: seis meses desde el fallecimiento, prorrogables a un año pidiéndolo dentro de ese plazo. Pasado el plazo hay recargos.
💡 Antes de aceptar, haz la cuenta: si la herencia trae deudas o el impuesto no te compensa, puedes renunciar, y entonces no pagas nada. Renunciar es irrevocable y se hace ante notario.
Si luego lo vendes
Vender poco después de heredar apenas tributa en el IRPF, porque la ganancia se mide desde el valor que declaraste en la herencia, no desde lo que pagó tu tía. Lo que pagaste de Sucesiones suma a ese valor. Lo que pasa con el piso después, venderlo, alquilarlo o quedártelo, y lo que deja cada opción, está en la página de he heredado un piso. Lo que paga un hijo en cada comunidad, para comparar, está en cuánto se paga por heredar un piso.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA