Subir el alquiler o congelarlo: qué deja más después de impuestos
· 6 min de lectura
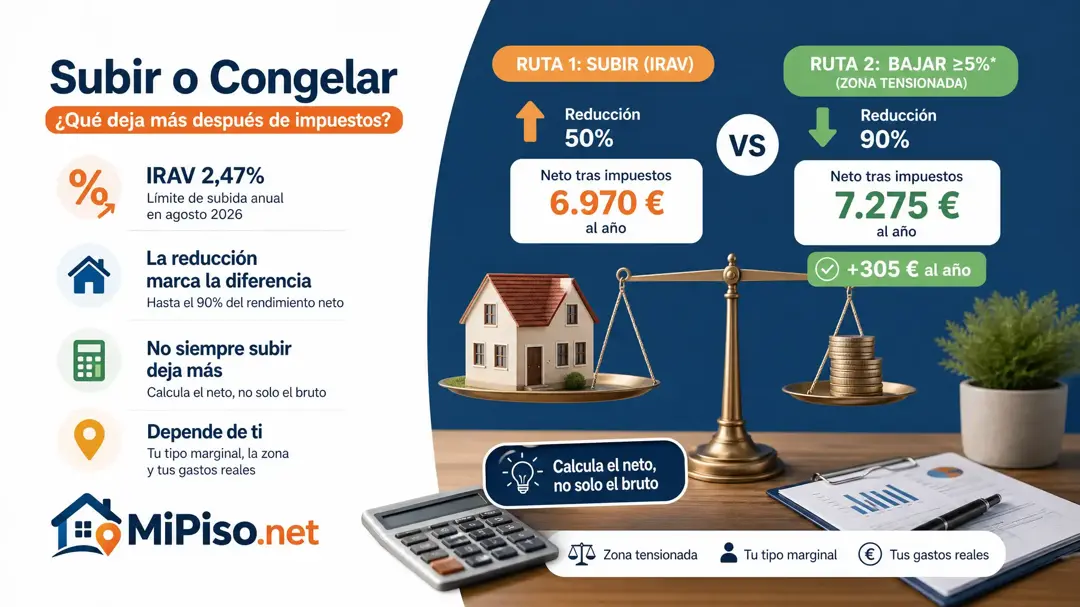
Subir el alquiler no siempre deja más dinero. La actualización anual está topada por el IRAV, así que el ingreso sube poco, y si subes tributas con la reducción general del 50 %. Bajar la renta o congelarla puede darte una reducción de hasta el 90 %, y el resultado neto darse la vuelta.
La pregunta útil, por tanto, no es "¿cuánto puedo subir?", sino "¿qué me deja más después de impuestos: subir poco y tributar al 50%, o no subir y tributar casi nada?".
Por qué subir aporta menos de lo que parece
La actualización de la renta de vivienda habitual ya no sigue al IPC: se aplica el IRAV, el índice del INE que topa la subida anual muy por debajo de lo que subían los contratos hace unos años. En agosto de 2026 quedó en el 2,47%, así que sobre una renta media la subida son unas pocas decenas de euros al mes.
Ese incremento, además, no llega entero: es rendimiento del capital inmobiliario y tributa en tu IRPF a tu tipo marginal, después de aplicar la reducción que te corresponda. Subir engorda la base; el índice limita cuánto la engordas.
La reducción es la palanca, no la renta
Del alquiler de vivienda habitual se descuentan primero los gastos y la amortización; sobre ese rendimiento neto se aplica una reducción que no tributa. El porcentaje no es único, y ahí está la decisión:
| Situación del contrato | Reducción del rendimiento neto |
|---|---|
| Alquiler de vivienda habitual (caso general) | 50% |
| Nuevo contrato con renta ≥5% inferior a la anterior en zona tensionada | 90% |
| Nuevo contrato a jóvenes (18-35) en zona tensionada | 70% |
| Vivienda rehabilitada en los dos años previos | 60% |
Subir la renta te mantiene en el 50%. Firmar un nuevo contrato bajando la renta lo justo en una zona tensionada puede llevarte al 90%, y esa diferencia de reducción pesa más que los pocos euros que habrías ganado subiendo.
Un caso concreto: cuándo no subir deja más
Pongamos números de ejemplo. Un piso con un rendimiento neto (ya descontados gastos y amortización) de 8.000 € al año, y tú en un tipo marginal del 30% en el IRPF.
| Subes la renta (IRAV) | Bajas la renta ≥5% (zona tensionada) | |
|---|---|---|
| Rendimiento neto | 8.200 € | 7.500 € |
| Reducción aplicable | 50% | 90% |
| Base que tributa | 4.100 € | 750 € |
| IRPF (al 30%) | 1.230 € | 225 € |
| Neto tras impuestos | 6.970 € | 7.275 € |
Subiendo ingresas más en bruto y te quedas con menos: 305 € al año menos, por tributar sobre una base cuatro veces mayor. La renta más alta pierde contra la reducción más alta.
El resultado depende de tres cosas tuyas: tu tipo marginal (cuanto más alto, más pesa la reducción), si el piso está en zona tensionada declarada, y cuánto tendrías que bajar para cruzar el umbral del 90%. Cambia una y el orden puede volver a invertirse.
- Reducción general
- 50% del rendimiento neto
- Base legal
- art. 23.2 LIRPF
- Renta ≥5% inferior en zona tensionada
- 90%
- Jóvenes de 18-35 en zona tensionada
- 70%
- Rehabilitada en los dos años previos
- 60%
- Actualización anual
- IRAV del INE, no el IPC
- IRAV en agosto de 2026
- 2,47%
- Se aplica a contratos
- posteriores al 26/05/2023
- Norma marco
- Ley 12/2023 por el derecho a la vivienda
- En vigor desde
- 1 de enero de 2024
- Comprobado
- 19 de septiembre de 2026
💡 Antes de aplicar la subida del IRAV: calcula el neto de las dos rutas, no solo el bruto. Si estás en zona tensionada y en un tipo marginal alto, firmar el nuevo contrato bajando un poco la renta para saltar al 90% de reducción suele dejarte con más dinero que subirla.
Si además piensas venderlo, lo que cambia con el inquilino dentro está en vender un piso alquilado.
Cuál de las dos rutas te conviene depende de tu tipo, tu zona y tus gastos reales, y es exactamente lo que nuestra IA calcula con tus datos, ya con el IRPF restado, junto con el umbral en el que la respuesta cambiaría.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA