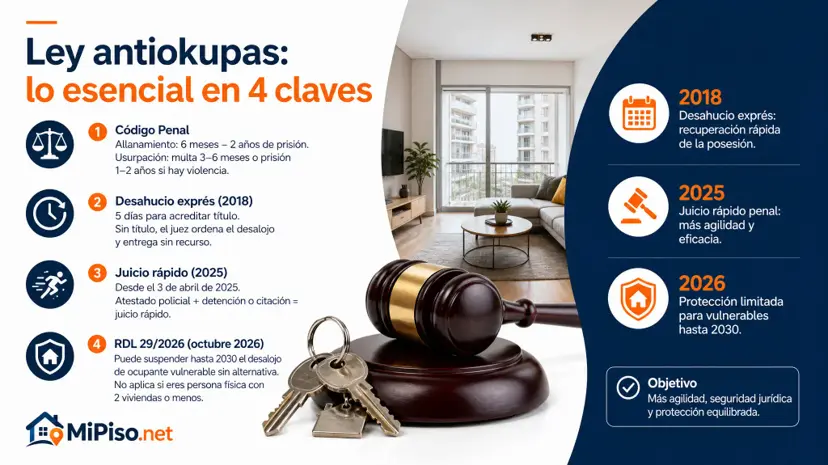
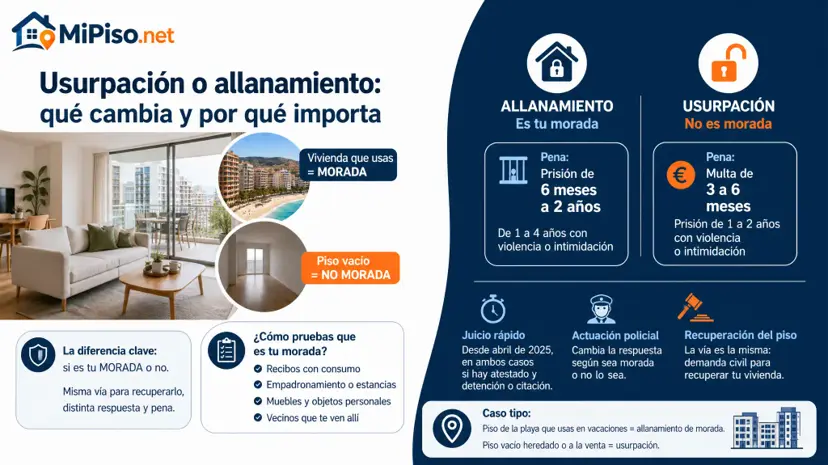
Seguro antiokupas: qué cubre, qué no puede hacer y cuándo compensa
· 4 min de lectura
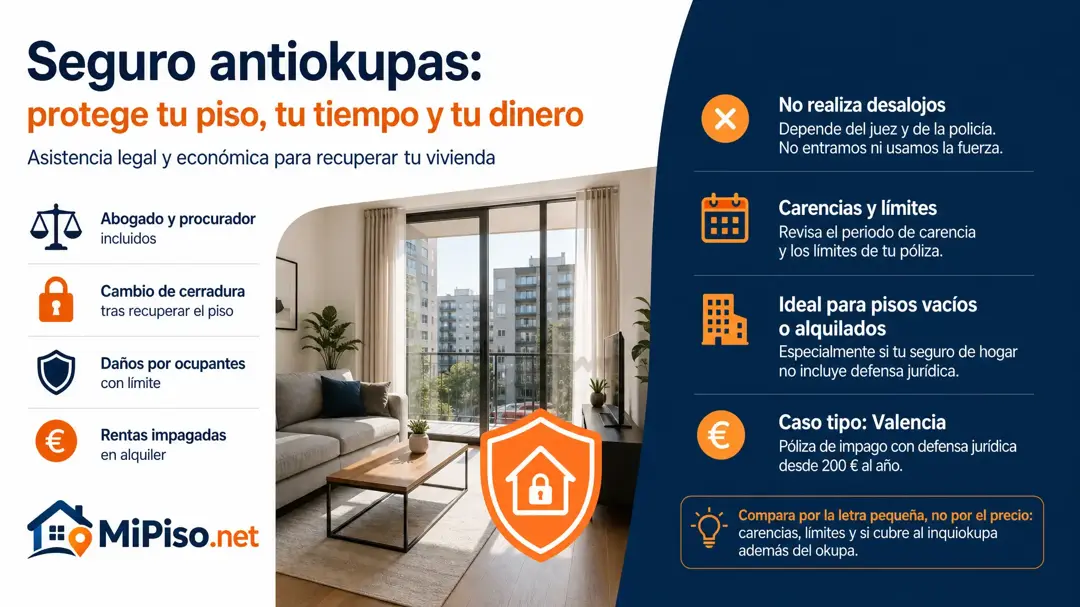
Un seguro antiokupas paga el proceso para recuperar tu piso, el abogado y el procurador, y según la póliza daños, cerrajería o rentas impagadas. No saca a nadie: eso lo ordena un juez o lo hace la policía ante un delito flagrante. Compensa si el piso está vacío o alquilado y tu seguro de hogar no incluye defensa jurídica.
¿Qué cubre, y qué no?
Las coberturas cambian de una aseguradora a otra, así que lee las condiciones particulares. Lo habitual:
| Suele cubrir | No cubre |
|---|---|
| Abogado y procurador del juicio civil o penal | El desalojo en sí: depende del juez y de la policía |
| Cambio de cerradura tras recuperar el piso | Entrar o desalojar por la fuerza |
| Daños causados por los ocupantes, con límite | Ocupaciones anteriores a la póliza o a su periodo de carencia |
| Rentas impagadas, en las pólizas de alquiler | Lo que exceda los límites de la póliza |
¿Qué cambia si el piso está alquilado?
Que el riesgo más probable no es el okupa, sino el inquilino que deja de pagar, y para eso existe el seguro de impago de alquiler. Desde el 8 de octubre de 2026, pendiente de que el Congreso convalide el real decreto-ley que lo introduce, ya no puedes exigir al inquilino que lo contrate (Ley de Arrendamientos Urbanos, artículo 36): si lo quieres, lo pagas tú.
Caso tipo: un piso alquilado en Valencia
Caso tipo: alquilas un piso en Valencia y contratas una póliza de impago con defensa jurídica que te cuesta 200 € al año. Como el piso está alquilado, la prima es un gasto del alquiler y la restas de lo que declaras por la renta en el IRPF (Reglamento del IRPF, artículo 13). Si el piso estuviera vacío, no podrías restarla: no hay rendimiento del que descontarla.
¿Cuándo compensa?
Cuando un proceso te dejaría sin cobrar meses y sin poder pagar abogado y procurador sin desequilibrar tus cuentas: un piso vacío durante mucho tiempo, una segunda residencia que no vigilas o un alquiler del que dependes. Antes de contratar, mira si tu seguro de hogar ya incluye defensa jurídica: muchas veces cubre parte de esto sin una póliza aparte.
💡 Compara por la letra pequeña, no por el precio: el periodo de carencia, el límite de rentas y si cubre al inquiokupa además del okupa.
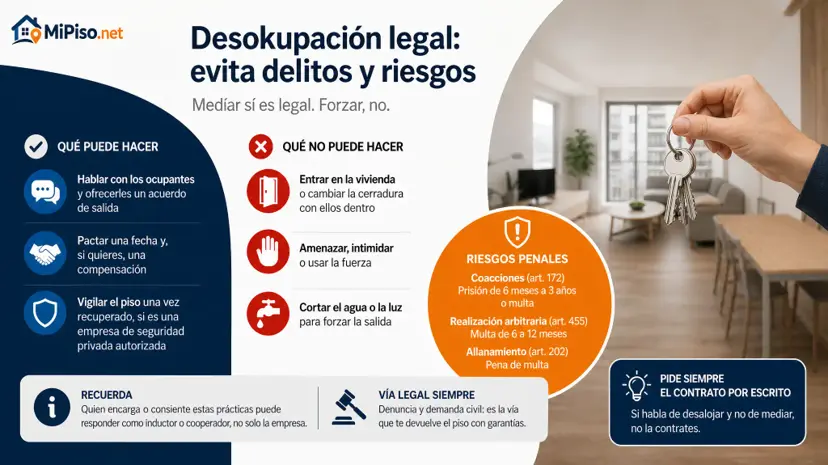
Lo que hacer, paso a paso, si te ocupan el piso está en tengo un piso con okupas, y si el problema es un inquilino que no paga, en qué hacer con un inquiokupa.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA