Hipoteca puente: comprar el piso nuevo antes de vender el tuyo
· 5 min de lectura
La hipoteca puente es un préstamo que te deja comprar la vivienda nueva antes de vender la tuya. El banco financia la compra con las dos viviendas como garantía y, mientras vendes, pagas sobre todo intereses. Cuando vendes, el dinero de la venta amortiza buena parte del préstamo y lo que queda sigue como una hipoteca corriente.
¿Cómo funciona la hipoteca puente?
La carencia es el periodo en que solo pagas intereses, o una cuota muy baja, mientras vendes; cada banco fija cuánto dura, normalmente entre uno y tres años. Durante ese tiempo el préstamo tiene como garantía la vivienda nueva y la que vendes, y por eso el banco presta más de lo que prestaría solo sobre la nueva.
Al vender, cancelas la parte del préstamo que garantizaba tu piso antiguo y el resto se convierte en una hipoteca normal sobre la vivienda nueva. Es un préstamo hipotecario como cualquier otro, con el mismo reparto de gastos: la tasación es tuya, y la notaría, el registro y la gestoría son del banco (Ley 5/2019 de crédito inmobiliario, artículo 14).
¿Cuánto cuesta? Un caso tipo comprando antes de vender
Caso tipo: tu piso actual, ya pagado, lo compraste por 150.000 € y hoy vale 230.000 €. Encuentras otro por 280.000 € y lo compras antes de vender, con una hipoteca puente de 280.000 € al 4 % para el ejemplo, dos años de carencia y 25 años de plazo. Vendes tu piso al cabo de un año.
| Momento | Debes al banco | Pagas al mes |
|---|---|---|
| Hasta vender (carencia) | 280.000 € | 933 € de intereses |
| Al vender, amortizas 230.000 € | 50.000 € | |
| Después, a 25 años | 50.000 € | 264 € |
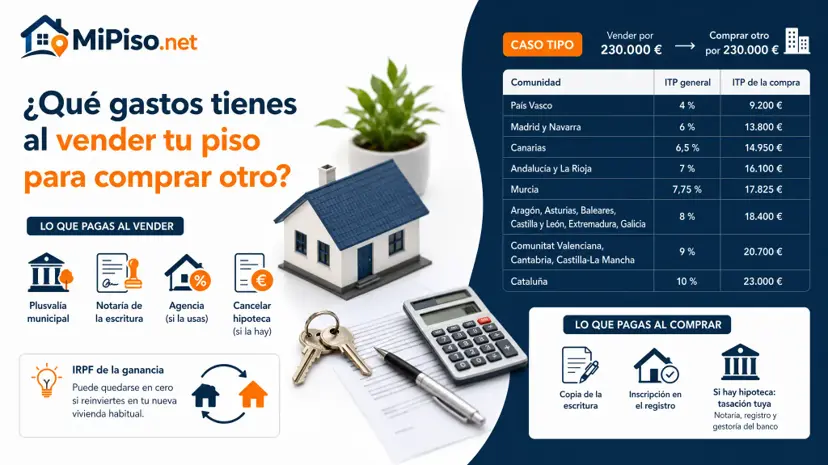
El año de carencia cuesta 11.200 € de intereses. Los impuestos de la compra, como el ITP de la vivienda nueva si es de segunda mano, no los financia el préstamo: con el 8 %, el tipo general más frecuente, son 22.400 € que salen de tus ahorros.
¿Qué pasa si no vendes a tiempo?
Si la carencia termina y tu piso sigue sin venderse, empiezas a pagar la cuota completa de todo el préstamo. En el caso tipo, 280.000 € a 25 años al 4 % son 1.478 € al mes, y tu piso antiguo, que no te da ingresos, sigue generando IBI y comunidad. Pon un precio de venta realista antes de firmar, no después.
¿Pierdes la exención por reinversión si compras antes de vender?
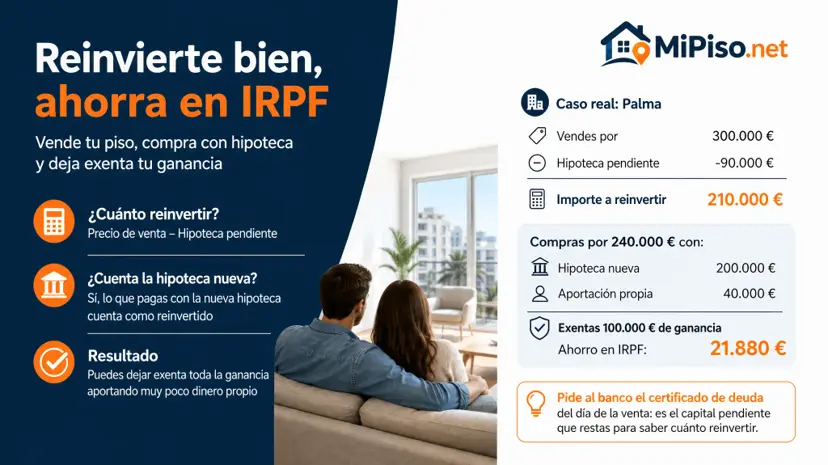
No: vale una vivienda nueva comprada en los dos años anteriores a vender la tuya (Reglamento del IRPF, artículo 41.3), y lo que pagas con la hipoteca cuenta como reinvertido. En el caso tipo, los 80.000 € que ganas al vender quedan exentos, porque la vivienda nueva cuesta más que los 230.000 € de la venta; sin la exención pagarías 17.280 € de IRPF.
💡 Pide la carencia pensando en el peor caso: que cubra el tiempo que tardan en venderse pisos como el tuyo en tu zona, con margen. Ampliarla después depende de que el banco quiera.
Lo que tienes que cumplir para que la ganancia no tribute está en la página de vender tu piso para comprar otro, y MiPiso.net calcula cuánto te deja la venta con tus cifras.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA