Ejemplos de reinversión en vivienda habitual: cuánto pagas en cada caso
· 5 min de lectura
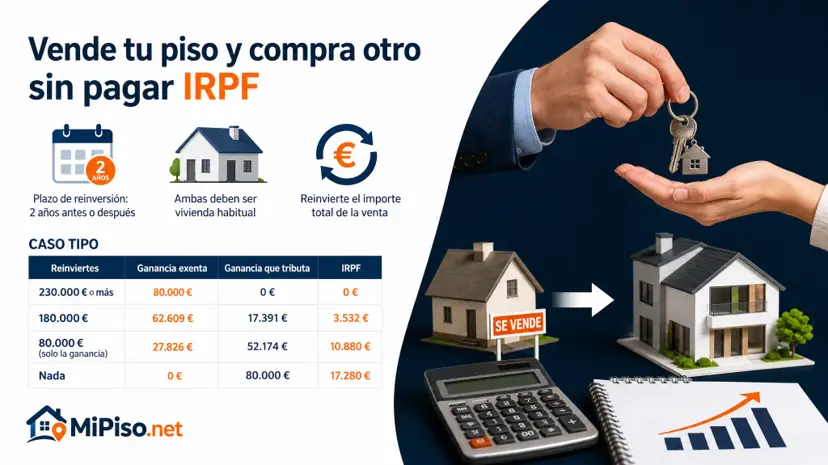
La ganancia de vender tu vivienda habitual queda exenta en la misma proporción en que reinviertes lo que cobras en otra vivienda habitual: si reinviertes todo, no pagas nada; si reinviertes una parte, tributa el resto. Lo que cambia de un caso a otro es cuánto tienes que reinvertir, y ahí se cometen los errores.
¿Cómo se calcula la parte exenta?
Con una regla de tres (Reglamento del IRPF, artículo 41):
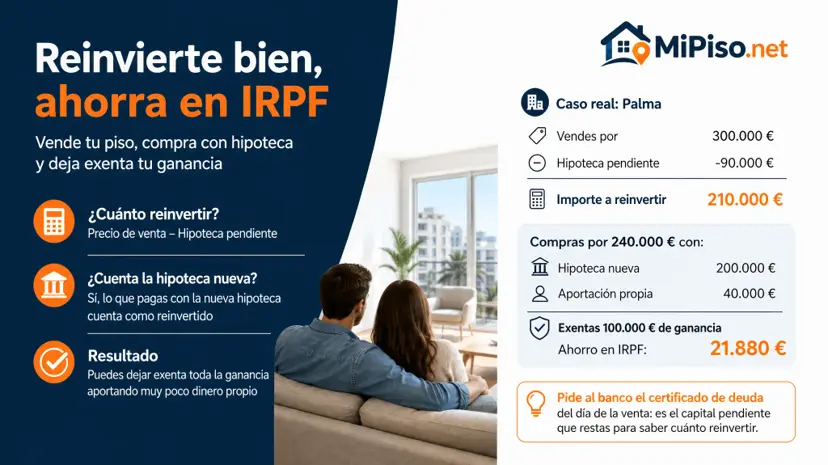
- Lo que tienes que reinvertir es el precio de venta. Si el piso que vendes tenía hipoteca, el precio menos el capital que quedaba por pagar.
- La ganancia exenta es la ganancia multiplicada por lo que reinviertes y dividida entre lo que tenías que reinvertir, como mucho la ganancia entera.
- La que no queda exenta tributa en la base del ahorro del año de la venta, del 19 % al 30 % por tramos (Ley del IRPF, artículos 38.1 y 76).
Ejemplos 1 y 2: ¿reinviertes todo o solo una parte?
Caso tipo: compraste tu piso por 160.000 € y lo vendes por 260.000 €, así que ganas 100.000 €. No tienes otras rentas del ahorro ese año, y dejamos fuera los gastos de la compra y la venta, que rebajan la ganancia.
| Ejemplo | Casa nueva | Ganancia exenta | Tributa | IRPF |
|---|---|---|---|---|
| 1. Reinviertes todo | 290.000 € | 100.000 € | 0 € | 0 € |
| 2. Reinviertes una parte | 200.000 € | 76.923 € | 23.077 € | 4.726 € |
| Sin reinvertir | 0 € | 100.000 € | 21.880 € |
En el ejemplo 2 reinviertes 200.000 € de los 260.000 € que cobras, el 76,9 %, y queda exenta esa misma parte de la ganancia. No importa que la casa nueva cueste más que lo que ganaste: lo que cuenta es lo que cobras.
Ejemplo 3: ¿y si el piso que vendes tenía hipoteca?
Mismo caso, pero al vender quedaban 70.000 € de hipoteca por pagar. Lo que tienes que reinvertir baja a 190.000 €: el precio menos ese capital. Si compras la casa nueva por 160.000 €, queda exenta la parte de 160.000 entre 190.000: 84.211 € de ganancia exenta, 15.789 € que tributan y 3.196 € de IRPF.
Si hicieras la cuenta sobre el precio entero, 160.000 entre 260.000, te saldrían 7.957 €: más del doble de lo que de verdad debes. Ese es el error más frecuente cuando el piso tenía hipoteca.
Ejemplo 4: ¿y si compraste la casa nueva antes de vender?
Compras la nueva en marzo de 2025 por 300.000 €, con una hipoteca de 240.000 €, y vendes la tuya en enero de 2026 por 260.000 €. La compra cae dentro de los dos años anteriores a la venta, así que también vale, y la ganancia de 100.000 € queda exenta entera.
No hace falta que uses el dinero de la venta para pagar la casa nueva ni para amortizar su hipoteca: lo pagado con el préstamo cuenta como reinvertido. Lo fijó el Tribunal Supremo en su sentencia de 1 de octubre de 2020.
💡 Haz la cuenta antes de firmar la compra: con el precio de venta, menos la hipoteca que te quede, sabes cuánto tiene que costar la casa nueva para no pagar nada. Si cuesta menos, ya sabes qué parte tributará.
Las condiciones de la exención, el plazo y qué declarar están en la exención por reinversión, paso a paso, y todo lo que mirar antes de vender tu piso para comprar otro, en su página.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA