La hipoteca de un piso sobre plano llega al escriturar
· 5 min de lectura
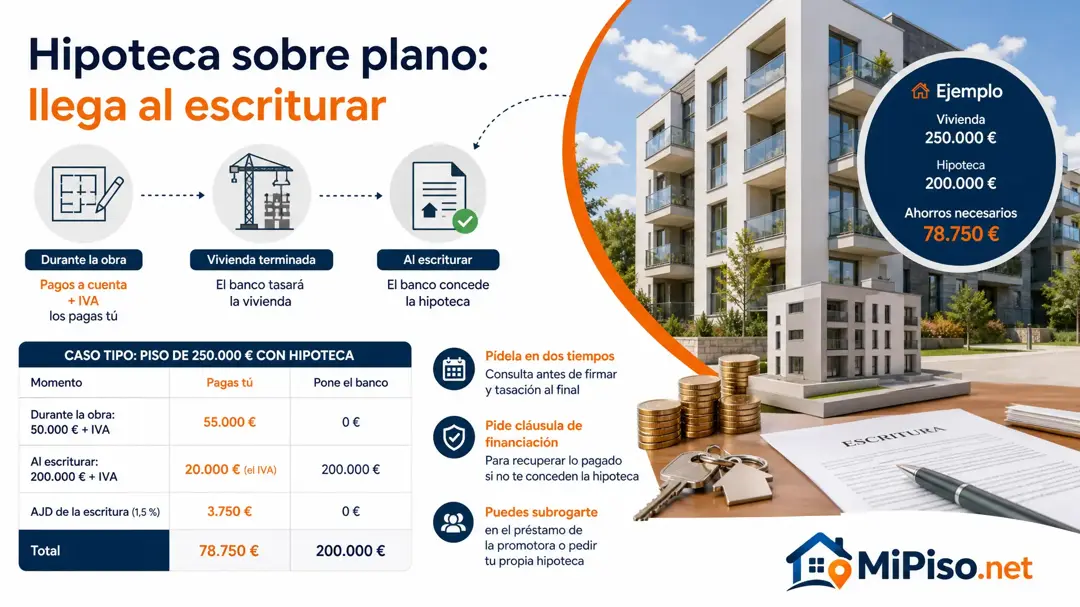
La hipoteca de un piso sobre plano no se firma al comprar, sino al escriturar, con la vivienda terminada. Hasta entonces los pagos a cuenta y su IVA salen de tus ahorros, y el banco presta sobre la tasación de la vivienda acabada. Puedes pedirla a tu banco o subrogarte en la de la promotora.
Qué pagas antes de la hipoteca
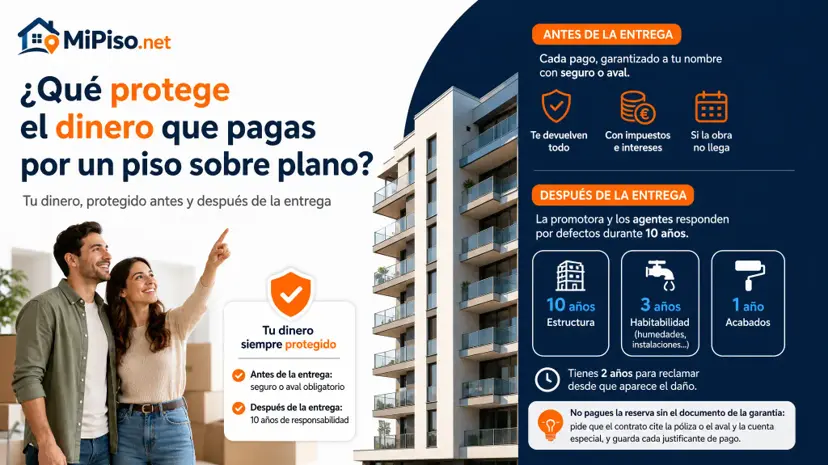
Durante la obra, nada lo financia el banco. Los pagos a cuenta a la promotora, normalmente una parte del precio al firmar el contrato y otra en cuotas durante la construcción, llevan cada uno su IVA y salen de tus ahorros. Por eso tienen que estar garantizados a tu nombre con un seguro o un aval.
La hipoteca llega al final y solo cubre una parte de lo que queda: el precio pendiente, no el IVA ni el AJD de la escritura, que también pagas tú.
Caso tipo: un piso de 250.000 € con hipoteca
Caso tipo: compras sobre plano una vivienda de 250.000 €, pagas el 20 % durante la obra y el banco te presta 200.000 € al escriturar. Tu comunidad cobra el AJD general del 1,5 %.
| Momento | Pagas tú | Pone el banco |
|---|---|---|
| Durante la obra: 50.000 € + IVA | 55.000 € | 0 € |
| Al escriturar: 200.000 € + IVA | 20.000 € (el IVA) | 200.000 € |
| AJD de la escritura (1,5 %) | 3.750 € | 0 € |
| Total | 78.750 € | 200.000 € |
Son 78.750 € de ahorros para una vivienda de 250.000 €, sin contar la notaría y el registro de la compra ni la tasación. Si la tasación de la vivienda terminada sale por debajo del precio, el banco puede prestarte menos de lo previsto, y la diferencia la pones tú.
¿Cuándo pedir la hipoteca?
Pídela en dos tiempos. Antes de firmar el contrato con la promotora, consulta a tu banco cuánto te prestaría, para no comprometer pagos a cuenta sin saber si podrás escriturar. La tasación y la oferta definitiva llegan al final, con la vivienda terminada, porque el banco tasa lo que hipoteca.
Entre el contrato y la escritura pueden pasar años, y en ese tiempo cambian los tipos de interés y tus ingresos. Lo que firmes con la promotora no depende de que el banco te dé la hipoteca, salvo que el contrato lo diga.
💡 Pide una cláusula de financiación: que el contrato te permita resolverlo y recuperar lo pagado si ningún banco te concede la hipoteca al escriturar.
Subrogarte en el préstamo de la promotora
La promotora suele financiar la obra con un préstamo hipotecario sobre el edificio, y al vender te ofrece quedarte con tu parte: subrogarte en él. Es una opción, no una obligación: puedes pedir tu propia hipoteca y la promotora cancela su parte.
Compáralo como cualquier otra oferta, por el tipo de interés, las comisiones y la vinculación. Firmes la que firmes, los gastos de una hipoteca nueva tienen reparto fijo por ley: la tasación es tuya y la notaría, el registro y la gestoría son del banco (Ley 5/2019 de crédito inmobiliario, artículo 14).
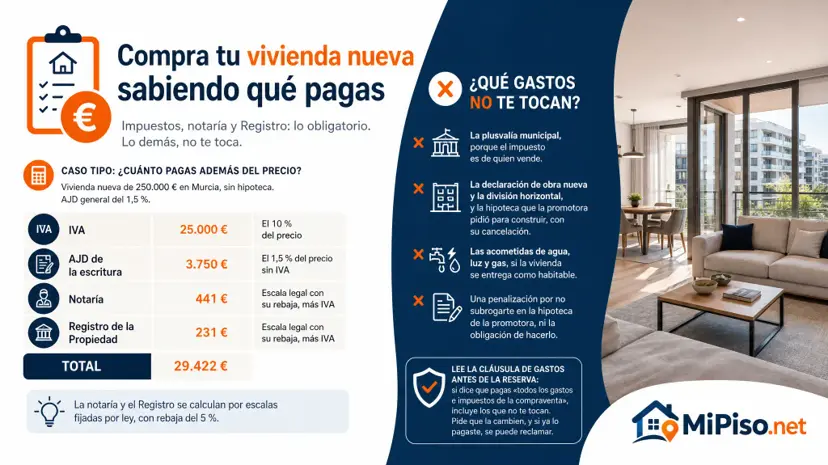
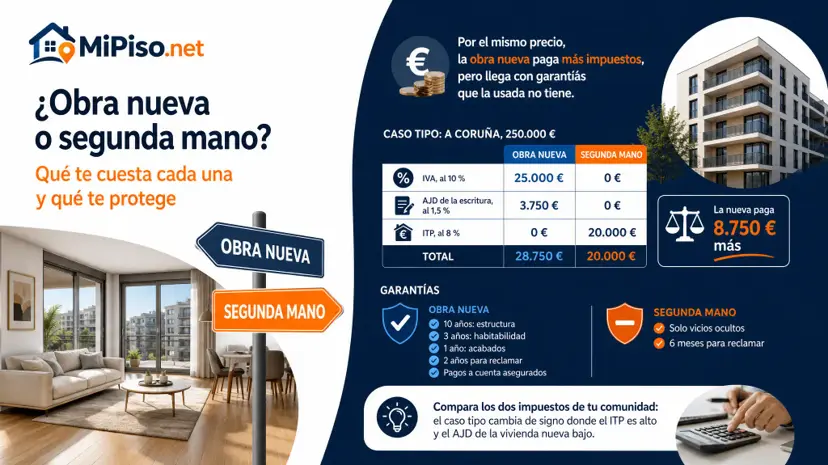
Los impuestos de la compra y la garantía de lo que pagas a cuenta están en la página de comprar una vivienda sobre plano, y MiPiso.net calcula lo que pagas en impuestos con el tipo de tu comunidad.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA