Qué pasa con la hipoteca en una extinción de condominio
· 5 min de lectura
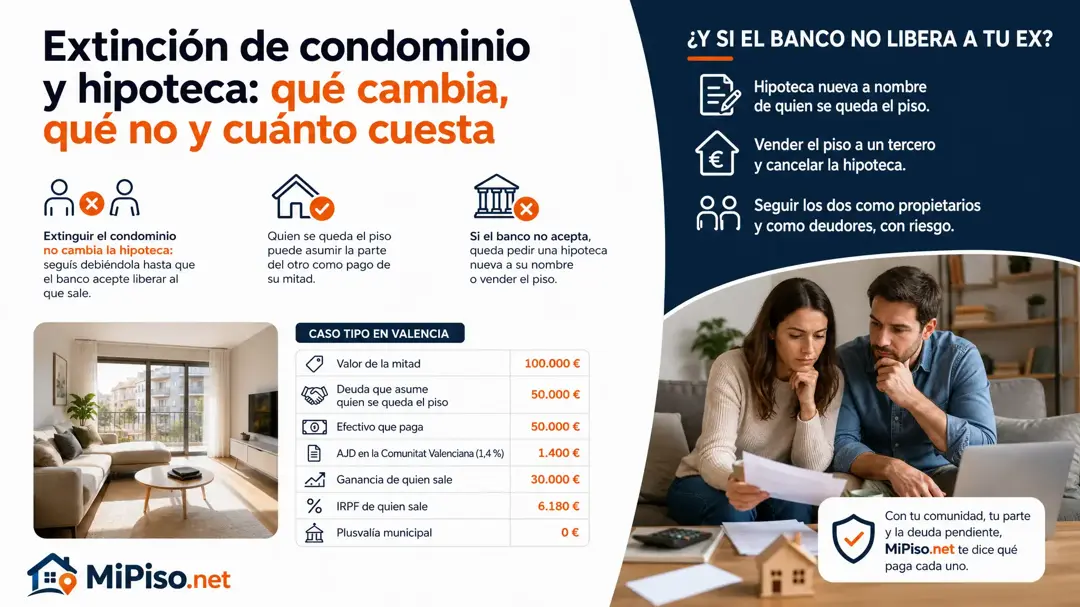
Extinguir el condominio no cambia la hipoteca: los dos seguís debiéndola hasta que el banco acepte liberar al que sale. Quien se queda el piso puede asumir la parte del otro como pago de su mitad, y eso no sube el impuesto; si el banco no acepta, queda pedir una hipoteca nueva solo a su nombre o vender el piso.
¿Por qué el banco tiene que aceptarlo?
Porque cambiar quién debe un préstamo es una novación, y el Código Civil exige el consentimiento del banco:
La novación, que consiste en sustituirse un nuevo deudor en lugar del primitivo, puede hacerse sin el conocimiento de éste, pero no sin el consentimiento del acreedor.
La escritura de extinción os obliga a vosotros, no al banco. Si firmasteis la hipoteca como solidaria (lo dice vuestra escritura de préstamo), el banco puede reclamar la deuda entera a cualquiera de los dos, aunque el piso ya sea solo de uno. Para liberar al que sale, estudiará si quien se queda puede pagar la cuota solo.
¿Cuenta la hipoteca como pago de la mitad?
Sí. Asumir la parte del otro en la hipoteca común es una compensación tan válida como el dinero, y la operación sigue siendo una extinción de condominio.
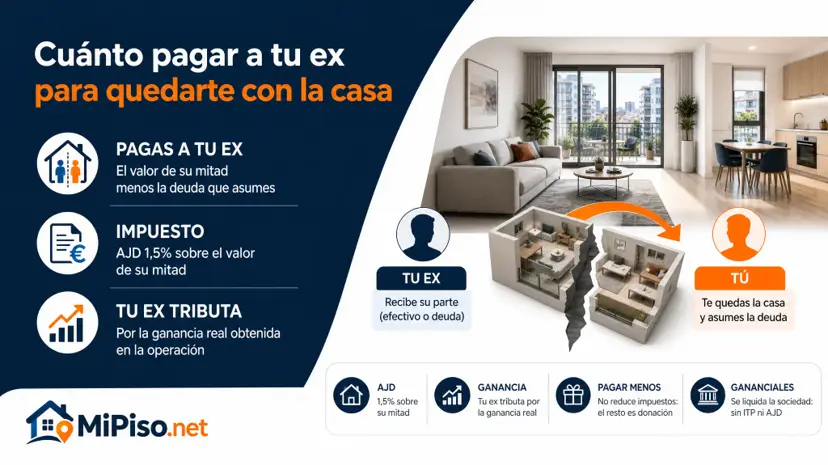
No cambia el impuesto: quien se queda el piso paga el AJD sobre el valor de la mitad que adquiere, la pague con dinero, con deuda o con las dos cosas. Y quien sale declara como cobrado todo lo que recibe, también la deuda de la que se libera.
¿Cuánto paga cada uno? Un caso tipo en Valencia
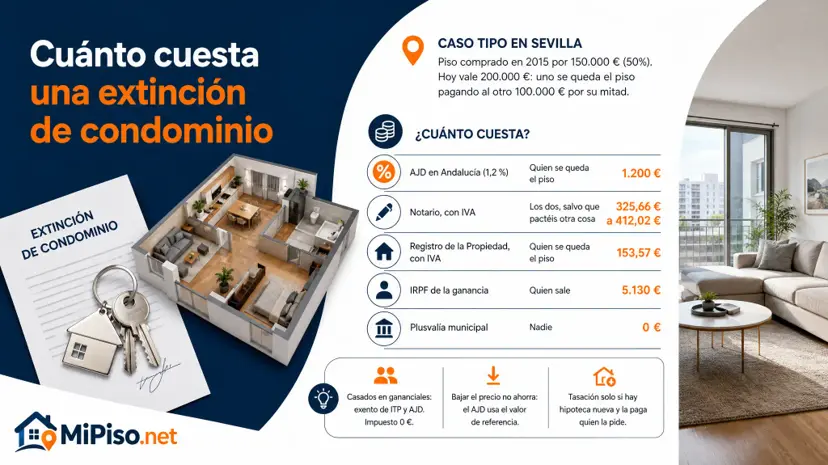
Dos personas que no están casadas compraron un piso en Valencia en 2017, al 50 %, por 140.000 €. Hoy su valor de referencia es de 200.000 € y quedan 100.000 € de hipoteca a nombre de los dos. Una se queda el piso: asume los 50.000 € de deuda de la otra y le paga 50.000 € en efectivo. Las cifras son de ejemplo: sustituye las tuyas.
El AJD es el 1,4 % de la normativa de la Comunitat Valenciana sobre los 100.000 € de la mitad. Quien sale gana 30.000 €, los 100.000 € recibidos entre deuda y efectivo menos los 70.000 € que le costó su mitad, y paga el 19 % de los primeros 6.000 € y el 21 % del resto. Si el banco le libera, le quedan 43.820 € y ninguna deuda; si no, sigue respondiendo de los 100.000 €.
¿Y si el banco no libera a tu ex?
Hay tres salidas:
- Una hipoteca nueva a nombre de quien se queda el piso, con la que cancela la común y, si le alcanza, paga el efectivo. El banco nuevo paga el notario y el registro del préstamo y la gestoría, y quien la pide paga la tasación (Ley 5/2019, artículo 14). El impuesto de la escritura de hipoteca también lo paga el banco. Cancelar la antigua antes de tiempo puede costar la comisión que fije vuestro contrato.
- Vender el piso a un tercero y cancelar la hipoteca con el precio. Entonces sí hay plusvalía municipal y gastos de venta.
- Seguir los dos como propietarios y como deudores, con el riesgo de que uno deje de pagar.
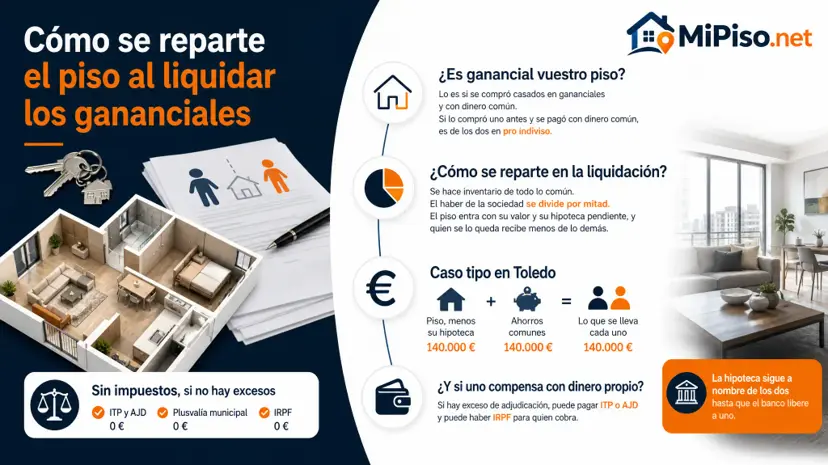
¿Y si estáis casados en gananciales?
Adjudicar el piso a uno al liquidar los gananciales está exento de ITP y de AJD: con el piso del caso tipo, el AJD sería 0 €. La hipoteca, en cambio, sigue igual. Aunque el convenio regulador diga quién la paga, el banco no lo firma: sin su consentimiento, los dos seguís debiéndola.
Si os separáis con el piso aún hipotecado, la página de divorcio y piso en común compara quedártelo, venderlo o seguir a medias. Con tu comunidad, tu parte y la deuda pendiente, MiPiso.net te dice qué paga cada uno.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA