¿Qué pasa si dejo de pagar la hipoteca? La ejecución, paso a paso
· · 5 min de lectura
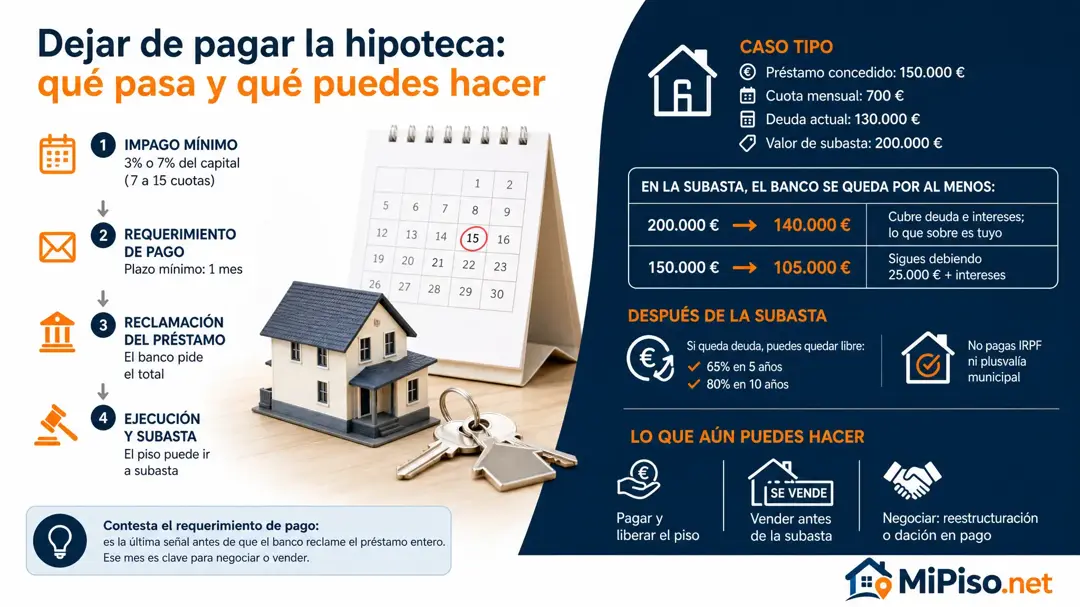
Si dejas de pagar la hipoteca, el banco no puede quedarse el piso al mes siguiente: necesita un impago mínimo, un requerimiento con al menos un mes de plazo y una ejecución que acaba en subasta. Hasta que se apruebe el remate puedes pagar lo debido y conservar el piso, y antes de la subasta, venderlo tú.
¿Cuándo puede el banco reclamarlo todo?
La ley fija el mínimo: el vencimiento anticipado solo cabe si estás en mora y lo impagado llega al 3 % del capital concedido, o a doce cuotas, en la primera mitad del préstamo; en la segunda mitad, al 7 %, o a quince cuotas. Y antes tiene que requerirte el pago dándote al menos un mes (Ley 5/2019 de crédito inmobiliario, artículo 24). No vale pactar otra cosa en el contrato.
¿Cuánto margen tienes y qué pasa en la subasta? Un caso tipo
Caso tipo: te concedieron 150.000 €, pagas 700 € al mes, debes 130.000 € y el piso, con un valor de subasta en la escritura de 200.000 €, vale eso mismo hoy. El 3 % de 150.000 € son 4.500 €, unas siete cuotas; el 7 %, 10.500 €, quince cuotas. Ese es tu margen antes de que el banco pueda reclamarlo todo.
Si se llega a la subasta y el banco se queda la vivienda habitual, no puede hacerlo por menos del 70 % del valor de subasta, o por lo que se le deba si es menos, con un mínimo del 60 %:
| Valor de subasta | El banco se la queda por al menos | Lo que pasa con tu deuda |
|---|---|---|
| 200.000 € | 140.000 € | Cubre los 130.000 € más parte de intereses y costas; lo que sobre es tuyo |
| 150.000 € | 105.000 € | Sigues debiendo 25.000 €, más intereses y costas |
En el primer caso, vendiéndolo tú por 200.000 € te quedaban hasta 70.000 €; en la subasta pierdes casi todo eso. Es la razón para no esperar.
¿Qué pasa con la deuda que queda después de la subasta?
Si lo que se obtiene no cubre la deuda, sigues debiendo el resto, pero con la vivienda habitual la ley te da una salida: quedas libre si en cinco años pagas el 65 % de lo que quedó pendiente, más el interés legal, o el 80 % en diez años (Ley de Enjuiciamiento Civil, artículo 579). En el segundo caso de la tabla, pagar 16.250 € en cinco años salda los 25.000 €. Y si el banco vende el piso en los diez años siguientes, la mitad de lo que gane reduce lo que debes.
Perder la vivienda habitual en una ejecución no paga IRPF ni plusvalía municipal si no tienes otros bienes con los que pagar la deuda.
¿Cómo se puede parar una ejecución hipotecaria?
Mientras no se apruebe el remate, puedes liberar el piso pagando toda la deuda, con intereses y costas. Antes de la subasta puedes venderlo tú, y si estás en el umbral de exclusión y tu banco está adherido al Código de Buenas Prácticas, pedir la reestructuración o la dación en pago, que dejan de estar a tu alcance cuando se anuncia la subasta.
Dos frenos más. Puedes oponerte si una cláusula abusiva es la base de la ejecución o fija lo que se te reclama: la ejecución se suspende, y si el juez te da la razón se archiva o sigue sin esa cláusula. Y si sois una familia especialmente vulnerable, como una numerosa o con un menor, en el umbral económico de la ley, el desalojo de tu vivienda habitual queda suspendido hasta el 15 de mayo de 2028, aunque el banco ya se la haya adjudicado (Ley 1/2013, artículo 1).
💡 Contesta el requerimiento de pago: es la última señal antes de que el banco reclame el préstamo entero, y el mes que te da es el momento de negociar o de poner el piso a la venta.
Cuál de las salidas te deja más, con las cifras de tu piso, está en la página de no puedo pagar la hipoteca.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA