El Euríbor cierra septiembre en el 3,247 %: lo que sube tu cuota
· 3 min de lectura
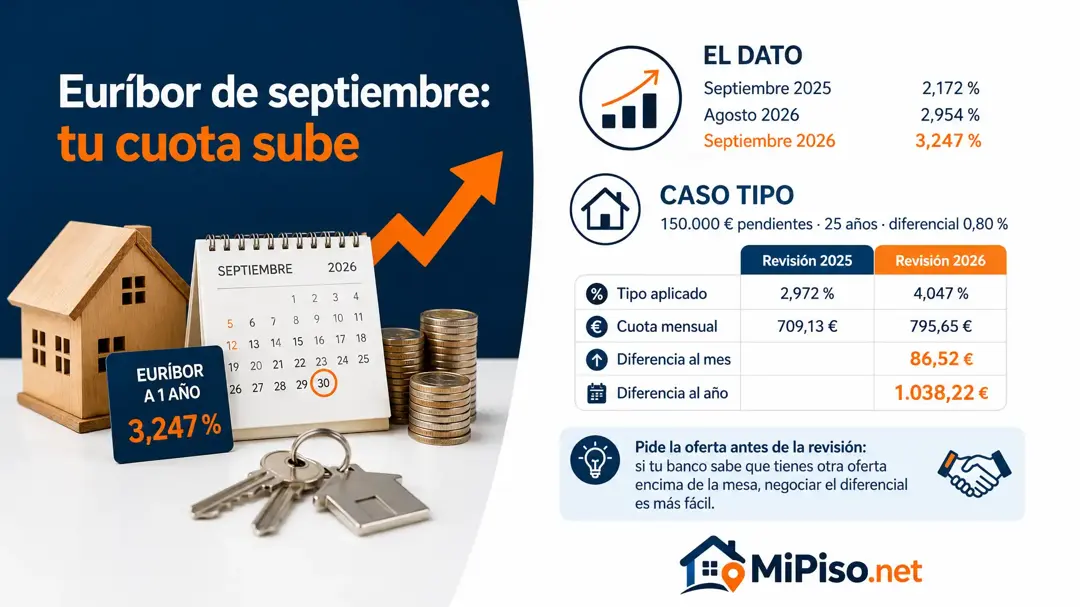
El Euríbor a un año cerró septiembre de 2026 en el 3,247 %, según el dato oficial que el Banco de España publicó en el BOE el 1 de octubre. Es su valor más alto en dos años: un año antes estaba en el 2,172 %, y en agosto, en el 2,954 %. Si tu hipoteca variable se revisa ahora con el dato de septiembre, la cuota sube.
El dato oficial de septiembre
El Banco de España publica cada mes los tipos oficiales de referencia del mercado hipotecario, y el Euríbor a un año es el que usan casi todas las hipotecas variables (Resolución de 1 de octubre de 2026, BOE-A-2026-20519).
| Mes | Euríbor a un año |
|---|---|
| Septiembre de 2025 | 2,172 % |
| Agosto de 2026 | 2,954 % |
| Septiembre de 2026 | 3,247 % |
Son 1,075 puntos más que hace un año y 0,293 más que el mes anterior.
Caso tipo: lo que sube una cuota
Caso tipo: una hipoteca variable con 150.000 € pendientes, 25 años por delante, un diferencial del 0,80 % y revisión anual con el Euríbor de septiembre. El año pasado se revisó al 2,972 % (el 2,172 % más el diferencial); ahora pasa al 4,047 %.
| Revisión de 2025 | Revisión de 2026 | |
|---|---|---|
| Tipo aplicado | 2,972 % | 4,047 % |
| Cuota mensual | 709,13 € | 795,65 € |
| Diferencia al mes | 86,52 € | |
| Diferencia al año | 1.038,22 € |
En este caso la cuota sube unos 87 € al mes. Con otro capital, otro plazo u otro diferencial la subida es distinta: tu banco te comunicará la cuota nueva antes de aplicarla.
¿Qué puedes hacer si la subida te aprieta?
Primero, revisa la fecha de tu revisión y el índice que fija la escritura: no todas las hipotecas usan el dato de septiembre. Después, compara con una subrogación o un cambio a tipo fijo en otro banco; desde la Ley 5/2019 de crédito inmobiliario, la comisión por pasar de variable a fijo está limitada.
💡 Pide la oferta antes de la revisión: si tu banco sabe que tienes otra oferta encima de la mesa, negociar el diferencial es más fácil.
Si la cuota ya no te cabe en el presupuesto, en no puedo pagar la hipoteca repasamos las salidas, de la reestructuración a vender el piso antes de llegar al impago.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA