¿Qué reformas de la vivienda desgrava Hacienda en el IRPF?
· 5 min de lectura
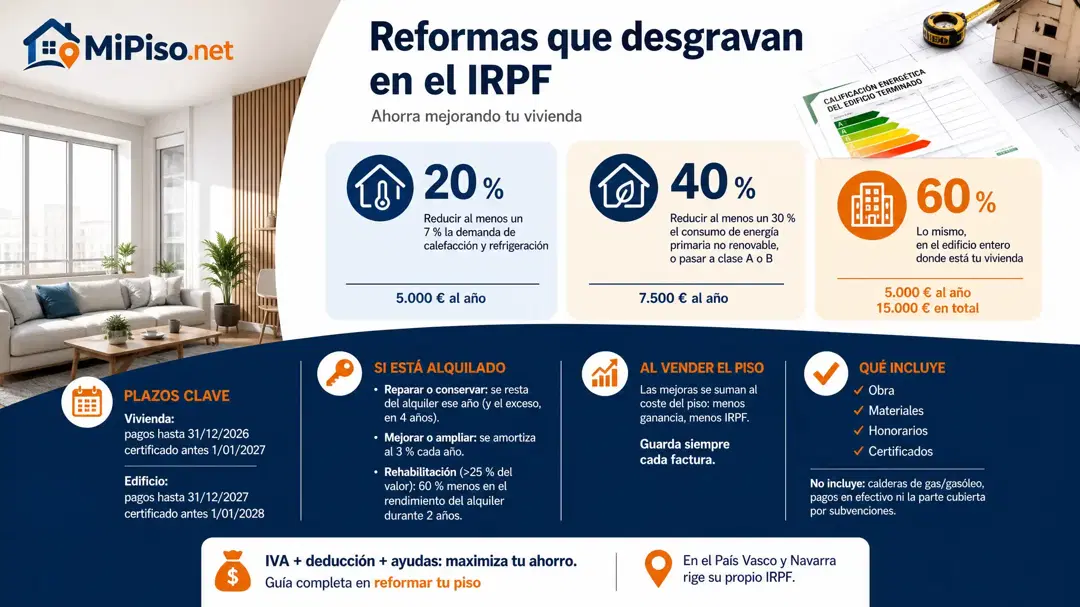
Hacienda deduce en el IRPF las reformas que mejoran la eficiencia energética de tu vivienda, con un certificado energético antes y otro después: el 20 % o el 40 % de lo que pagas en tu piso, o el 60 % si la obra es del edificio. Las demás solo cuentan si el piso está alquilado o al venderlo.
¿Qué obras dan derecho a la deducción?
Las que el certificado energético posterior demuestra que han mejorado la vivienda o el edificio (Ley del IRPF, disposición adicional 50.ª):
| Deducción | Si la obra consigue | Base máxima |
|---|---|---|
| 20 % | Reducir al menos un 7 % la demanda de calefacción y refrigeración de tu vivienda | 5.000 € al año |
| 40 % | Reducir al menos un 30 % el consumo de energía primaria no renovable, o pasar a clase A o B | 7.500 € al año |
| 60 % | Lo mismo, en el edificio entero donde está tu vivienda | 5.000 € al año, 15.000 € en total |
Las dos primeras valen para tu vivienda habitual y para otra tuya alquilada, o que alquiles antes del 31 de diciembre de 2027. Cuentan la obra, los materiales, los honorarios y los certificados; no las calderas de gas o gasóleo, ni lo que pagues en efectivo, ni la parte que te cubra una subvención.
¿Cuánto te devuelve? Un caso tipo en Valladolid
Caso tipo: cambias las ventanas y aíslas la fachada interior de tu piso de Valladolid, y pagas 9.000 € por transferencia en 2026. El certificado de después muestra un consumo de energía primaria no renovable un 35 % menor que el de antes. Te corresponde el 40 %, con la base limitada a 7.500 €: deduces 3.000 € en la declaración de 2026. Los 1.500 € que pasan del límite no se recuperan en años siguientes.
¿Qué plazos tienes?
- En tu vivienda: cuentan las cantidades pagadas hasta el 31 de diciembre de 2026, y el certificado de después tiene que expedirse antes del 1 de enero de 2027.
- En el edificio: las obras pagadas hasta el 31 de diciembre de 2027, con el certificado antes del 1 de enero de 2028. En una comunidad de propietarios, deduces según tu cuota de participación.
La deducción se aplica en el año en que se expide el certificado posterior. El de antes vale si tiene menos de dos años cuando empieza la obra.
¿Y si el piso está alquilado?
Entonces cualquier reforma cuenta, pero de dos maneras distintas (Reglamento del IRPF, artículos 13 y 14):
- Reparar o conservar (pintar, arreglar instalaciones, cambiar la caldera por otra) se resta del alquiler ese mismo año. Junto con los intereses de la hipoteca, no puede pasar de lo que cobras de renta, y el exceso se resta en los cuatro años siguientes.
- Mejorar o ampliar no se resta de golpe: se suma al coste del piso y se amortiza al 3 % cada año.
Si la obra es una rehabilitación en sentido fiscal, es decir, la reconstrucción de estructura, fachada o cubierta por más del 25 % del valor del piso sin el suelo, el alquiler que firmes en los dos años siguientes reduce un 60 % su rendimiento.
¿Y cuando lo vendas?
Las mejoras se suman a lo que te costó el piso, así que la ganancia que declaras al venderlo es menor y pagas menos IRPF. Las reparaciones, no. Por eso conviene guardar cada factura de la reforma, aunque no te haya deducido nada en su día.
Lo que paga la obra en IVA, lo que te devuelve Hacienda y las ayudas que hay, juntos, en reformar tu piso. En el País Vasco y Navarra rige su propio IRPF.
Consulta tu caso ahora con nuestra IA
Toma la mejor decisión conociendo la valoración de tu piso, los gastos y fiscalidad de tu localidad.
Consultar la IA